Đối soát thanh toán thủ công: 7 rủi ro khiến doanh nghiệp thất thoát mà không nhận ra
Đối soát thanh toán thủ công từng là cách làm quen thuộc khi doanh nghiệp có ít giao dịch và quy trình tài chính chưa quá phức tạp. Kế toán chỉ cần kiểm tra sao kê ngân hàng, đối chiếu số tiền, tìm khách hàng tương ứng rồi cập nhật công nợ. Nhưng khi doanh nghiệp phát sinh hàng trăm, hàng nghìn giao dịch mỗi ngày, cách làm này bắt đầu bộc lộ nhiều điểm yếu.
Đáng nói, những rủi ro từ đối soát thủ công không phải lúc nào cũng xuất hiện dưới dạng một khoản tiền thất thoát rõ ràng. Một giao dịch bị bỏ sót, một khoản thu chưa được gạch nợ, một khoản thanh toán bị ghi nhận nhầm hay một giao dịch phải xác minh nhiều lần đều có thể tạo ra chi phí mà doanh nghiệp khó nhìn thấy ngay trên báo cáo tài chính.
Vậy đối soát thanh toán thủ công đang khiến doanh nghiệp đối mặt với những rủi ro nào? Và làm thế nào để chuyển từ kiểm tra giao dịch thủ công sang một quy trình thanh toán tự động, minh bạch và dễ kiểm soát hơn?
Xem thêm: Tự động đối soát giao dịch: Doanh nghiệp đang mất bao nhiêu thời gian vì làm thủ công?
Đối soát thanh toán thủ công là gì?
Đối soát thanh toán là quá trình kiểm tra và đối chiếu dữ liệu giao dịch từ ngân hàng hoặc kênh thanh toán với dữ liệu nghiệp vụ của doanh nghiệp nhằm xác định giao dịch thuộc về khách hàng nào, hóa đơn hay đơn hàng nào, số tiền đã thanh toán có chính xác hay chưa và trạng thái thanh toán đã được cập nhật đúng hay chưa.
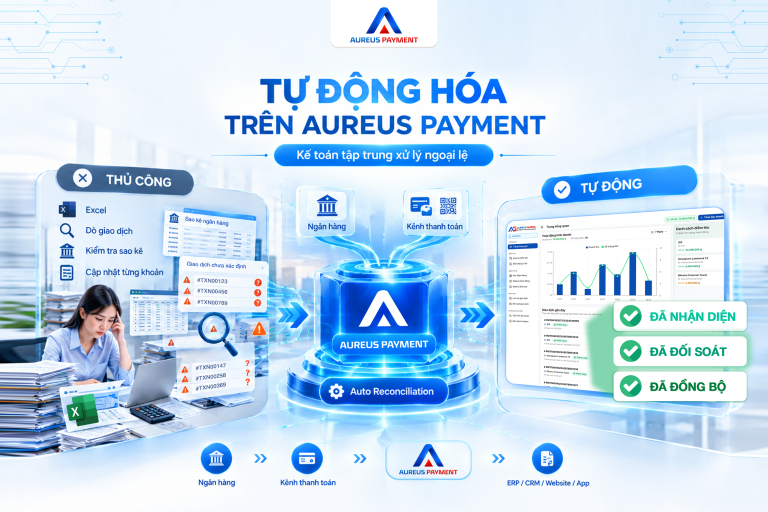
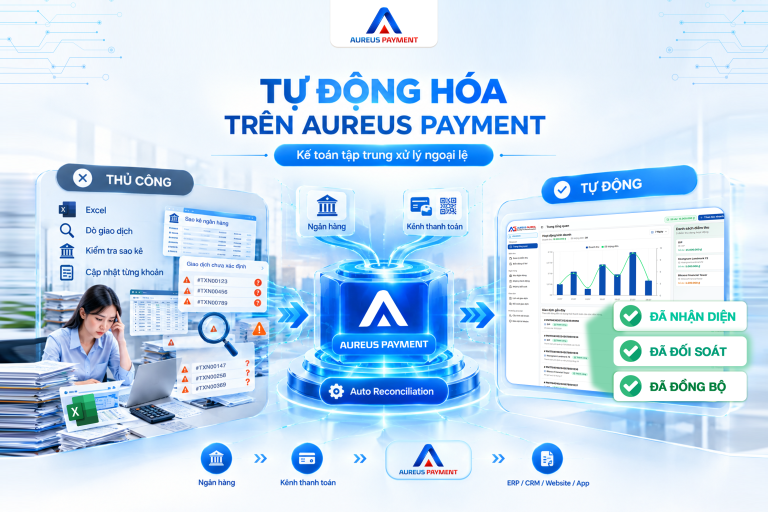
Với cách làm thủ công, nhân sự thường phải thực hiện nhiều bước liên tiếp: kiểm tra tài khoản ngân hàng, tải sao kê, lọc giao dịch, đọc nội dung chuyển khoản, xác định khách hàng, đối chiếu công nợ, gạch nợ rồi cập nhật dữ liệu sang ERP, CRM hoặc phần mềm nghiệp vụ.
Quy trình này có thể hoạt động tốt khi số lượng giao dịch còn nhỏ. Nhưng khi doanh nghiệp tăng trưởng, số giao dịch tăng lên nhanh chóng trong khi quy trình vẫn giữ nguyên. Khi đó, vấn đề không còn đơn giản là “kế toán mất thêm thời gian”, mà bắt đầu chuyển thành rủi ro về dữ liệu, dòng tiền và vận hành.
7 rủi ro lớn của đối soát thanh toán thủ công
1. Bỏ sót giao dịch, tiền đã về nhưng chưa được ghi nhận
Một trong những rủi ro dễ xảy ra nhất khi đối soát thanh toán thủ công là giao dịch bị bỏ sót. Khi phải kiểm tra hàng trăm hoặc hàng nghìn giao dịch, nhân sự rất khó đảm bảo mọi khoản tiền đều được rà soát chính xác. Một giao dịch có thể nằm giữa hàng loạt khoản thu khác, thiếu nội dung chuyển khoản hoặc có thông tin không đủ để nhận diện ngay.
Hậu quả là tiền đã thực sự vào tài khoản doanh nghiệp nhưng hệ thống nghiệp vụ vẫn chưa ghi nhận. Hóa đơn có thể tiếp tục hiển thị chưa thanh toán, công nợ chưa được cập nhật và bộ phận vận hành chưa nhận được tín hiệu để tiếp tục xử lý.
Khoản tiền không nhất thiết biến mất, nhưng doanh nghiệp đang mất khả năng kiểm soát trạng thái của chính dòng tiền đó. Nếu tình trạng này xảy ra thường xuyên, kế toán phải mất thêm thời gian truy tìm và điều chỉnh dữ liệu, trong khi khách hàng có thể phải liên hệ nhiều lần để chứng minh mình đã thanh toán.
Xem thêm: Quản lý dòng tiền doanh nghiệp: Vì sao dữ liệu thanh toán cần được tập trung?
2. Gạch nhầm công nợ, sai một giao dịch kéo theo nhiều sai lệch
Một giao dịch thanh toán cần được gắn chính xác với khách hàng, hóa đơn hoặc đơn hàng tương ứng. Khi nhân sự phải tìm kiếm và đối chiếu bằng mắt, nguy cơ lựa chọn nhầm đối tượng là điều khó tránh khỏi.
Ví dụ, hai khách hàng cùng thanh toán một số tiền tương đương hoặc cùng có nhiều hóa đơn đang mở. Chỉ một thao tác gạch nhầm cũng có thể khiến dữ liệu công nợ của cả hai khách hàng bị sai. Vấn đề càng phức tạp khi dữ liệu đã được đồng bộ sang nhiều hệ thống.
Một giao dịch sai trên hệ thống kế toán có thể tiếp tục ảnh hưởng đến CRM, ERP, báo cáo doanh thu hoặc trạng thái dịch vụ. Do đó, rủi ro của đối soát thanh toán thủ công không chỉ nằm ở một giao dịch mà còn nằm ở những dữ liệu phía sau được xây dựng dựa trên giao dịch đó.
3. Đối soát trùng, ghi nhận một khoản tiền nhiều lần
Khi dữ liệu được xử lý thủ công trên Excel hoặc nhiều phần mềm khác nhau, nguy cơ một giao dịch bị xử lý lặp lại cũng có thể xuất hiện.
Một nhân sự đã cập nhật giao dịch nhưng chưa đánh dấu trạng thái. Sau đó, nhân sự khác tiếp tục kiểm tra cùng sao kê và ghi nhận thêm một lần. Hoặc giao dịch được nhập vào hệ thống kế toán trước, sau đó lại được cập nhật thủ công ở một hệ thống khác mà không có cơ chế kiểm tra trùng.
Kết quả là doanh thu, công nợ hoặc số liệu thu tiền có thể bị sai lệch. Đây là loại rủi ro khó nhận ra nếu doanh nghiệp chỉ nhìn vào tổng số tiền cuối ngày mà không có khả năng truy vết từng giao dịch.
4. Khách hàng đã thanh toán nhưng hệ thống vẫn báo chưa thanh toán
Đây là vấn đề có ảnh hưởng trực tiếp đến trải nghiệm khách hàng. Khách hàng chuyển tiền thành công nhưng giao dịch chưa được đối soát hoặc chưa cập nhật lên hệ thống. CRM vẫn hiển thị chưa thanh toán, hệ thống dịch vụ chưa kích hoạt hoặc nhân viên CSKH tiếp tục gửi thông báo nhắc nợ.
Từ góc nhìn khách hàng, đây là một trải nghiệm không tốt: “Tôi đã thanh toán nhưng tại sao doanh nghiệp vẫn báo chưa thanh toán?”
Nhân viên lại phải yêu cầu khách hàng gửi ảnh chụp giao dịch, sau đó kiểm tra với ngân hàng và cập nhật thủ công. Một quy trình đáng lẽ chỉ cần vài giây có thể kéo dài hàng chục phút hoặc lâu hơn nếu giao dịch khó xác minh.
Với doanh nghiệp có lượng khách hàng lớn, những tình huống nhỏ như vậy cộng lại sẽ tạo ra một lượng công việc đáng kể cho bộ phận kế toán và chăm sóc khách hàng.
5. Dữ liệu thanh toán chậm cập nhật, doanh nghiệp ra quyết định dựa trên dữ liệu cũ
Một trong những giá trị quan trọng của dữ liệu thanh toán là tính kịp thời. Tuy nhiên, khi phụ thuộc vào đối soát thanh toán thủ công, dữ liệu thường có độ trễ. Có thể tiền đã về ngân hàng nhưng chưa được gạch nợ. Doanh thu thực tế đã phát sinh nhưng báo cáo chưa cập nhật. Công nợ đã giảm nhưng hệ thống vẫn hiển thị số dư cũ.
Điều này khiến ban lãnh đạo khó có được bức tranh chính xác về tình hình thu tiền tại từng thời điểm. Khi doanh nghiệp có quy mô lớn, việc chậm dữ liệu vài giờ hoặc một ngày có thể ảnh hưởng đến việc theo dõi công nợ, dự báo dòng tiền, quản lý doanh thu và ra quyết định vận hành.
6. Tốn nhân sự cho công việc lặp lại nhưng khó tạo ra giá trị mới
Đối soát là công việc cần độ chính xác cao nhưng phần lớn thao tác lại có tính lặp lại: tìm giao dịch, kiểm tra số tiền, đối chiếu mã, gạch nợ, cập nhật trạng thái. Khi số lượng giao dịch tăng, doanh nghiệp thường phải tăng thêm nhân sự để xử lý. Đây là cách giải quyết dễ hiểu nhưng không thực sự bền vững.
Nếu doanh nghiệp tăng gấp đôi số lượng giao dịch, liệu có nên tăng gấp đôi số người đối soát? Một quy trình thanh toán tốt cần cho phép hệ thống tự xử lý những giao dịch có đủ điều kiện, còn nhân sự tập trung vào các trường hợp ngoại lệ.
Khi đó, kế toán không còn dành phần lớn thời gian để “tìm tiền của ai”, mà có thể tập trung vào kiểm soát, phân tích và xử lý những giao dịch thực sự cần chuyên môn.
7. Khó truy vết khi phát sinh sai lệch
Khi một giao dịch bị sai, câu hỏi đầu tiên thường là: Sai ở đâu? Ai đã xử lý? Giao dịch được cập nhật lúc nào? Dữ liệu đã đồng bộ sang hệ thống nào? Với quy trình thủ công, việc trả lời những câu hỏi này không phải lúc nào cũng đơn giản. Dữ liệu có thể nằm trong email, file Excel, sao kê ngân hàng hoặc lịch sử chỉnh sửa trên nhiều hệ thống.
Doanh nghiệp càng có nhiều người cùng tham gia xử lý, việc truy vết càng phức tạp. Một hệ thống tự động hóa tốt cần tạo ra khả năng theo dõi trạng thái giao dịch và lịch sử xử lý, giúp doanh nghiệp biết giao dịch đang ở đâu, đã được xác thực hay chưa và bước tiếp theo cần xử lý là gì.
Vì sao doanh nghiệp càng lớn, rủi ro đối soát thủ công càng cao?
Vấn đề của đối soát thanh toán thủ công không nằm ở một thao tác riêng lẻ mà nằm ở số lần thao tác được lặp lại.
Một giao dịch có thể chỉ mất vài phút để kiểm tra. Nhưng 1.000 giao dịch đồng nghĩa với 1.000 lần xử lý. Khi số lượng ngân hàng, tài khoản, chi nhánh, khách hàng và hệ thống nghiệp vụ tăng lên, mức độ phức tạp không còn tăng theo cách tuyến tính.
Đặc biệt, doanh nghiệp hiện đại thường có nhiều hệ thống:
Ngân hàng ghi nhận giao dịch.
ERP quản lý tài chính và công nợ.
CRM quản lý khách hàng.
SaaS quản lý dịch vụ.
Phần mềm bán hàng quản lý đơn hàng.
Nếu không có lớp kết nối, nhân sự phải đứng giữa các hệ thống để chuyển dữ liệu. Chính “khoảng trống kết nối” này khiến doanh nghiệp phải sử dụng con người để giải quyết một bài toán mà công nghệ hoàn toàn có thể tự động hóa ở nhiều khâu.
Aureus Payment giúp doanh nghiệp giảm rủi ro đối soát như thế nào?
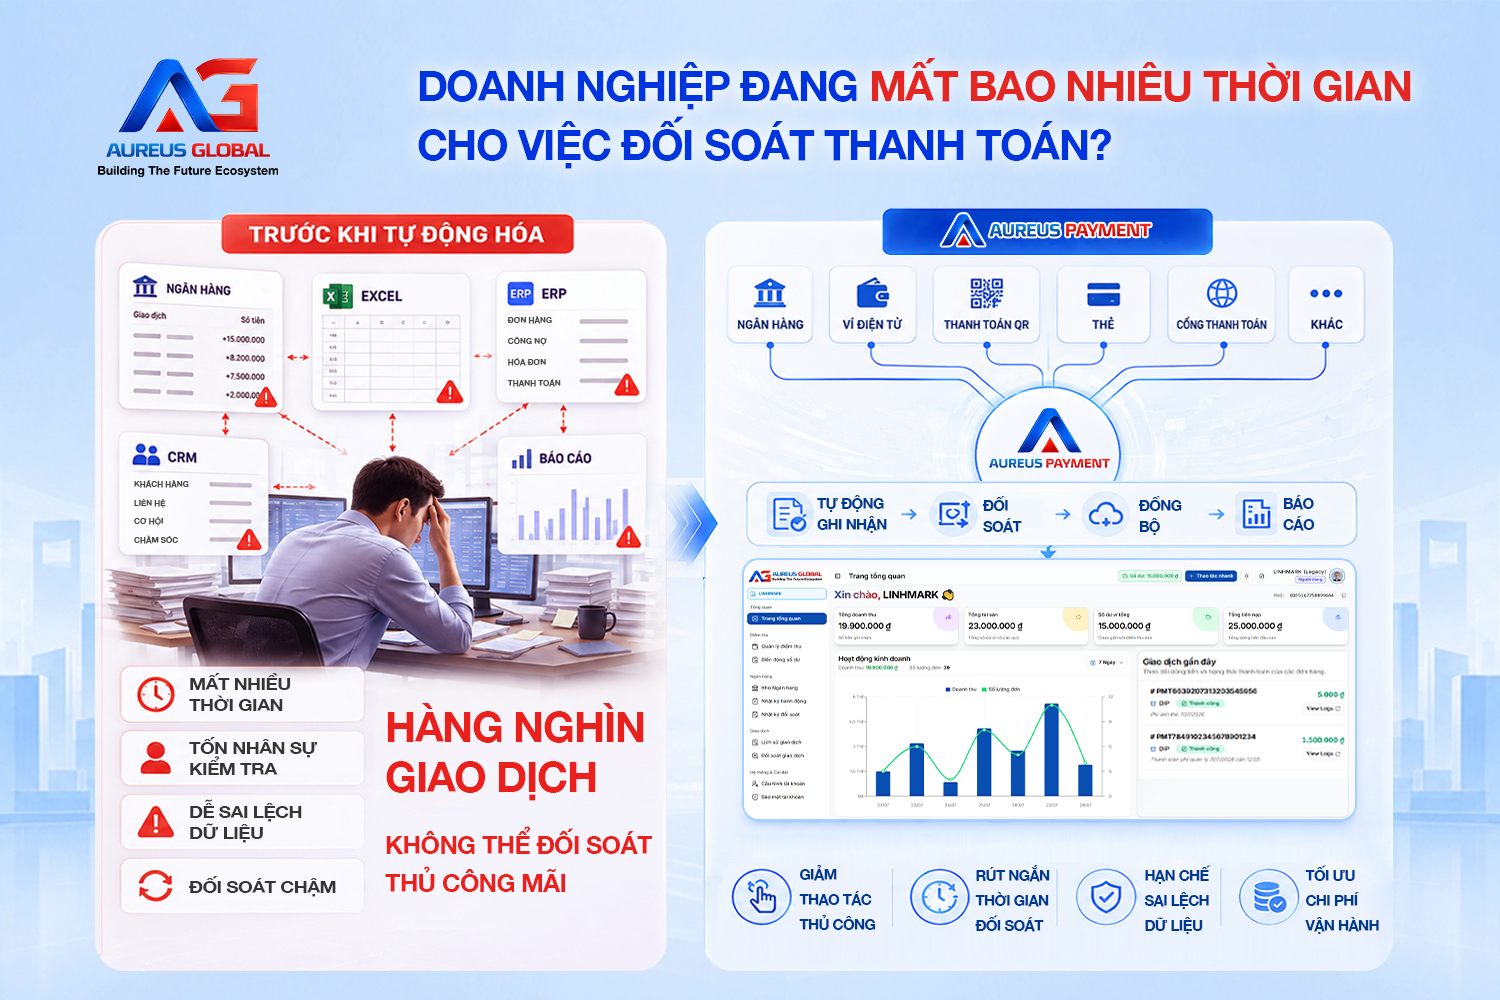
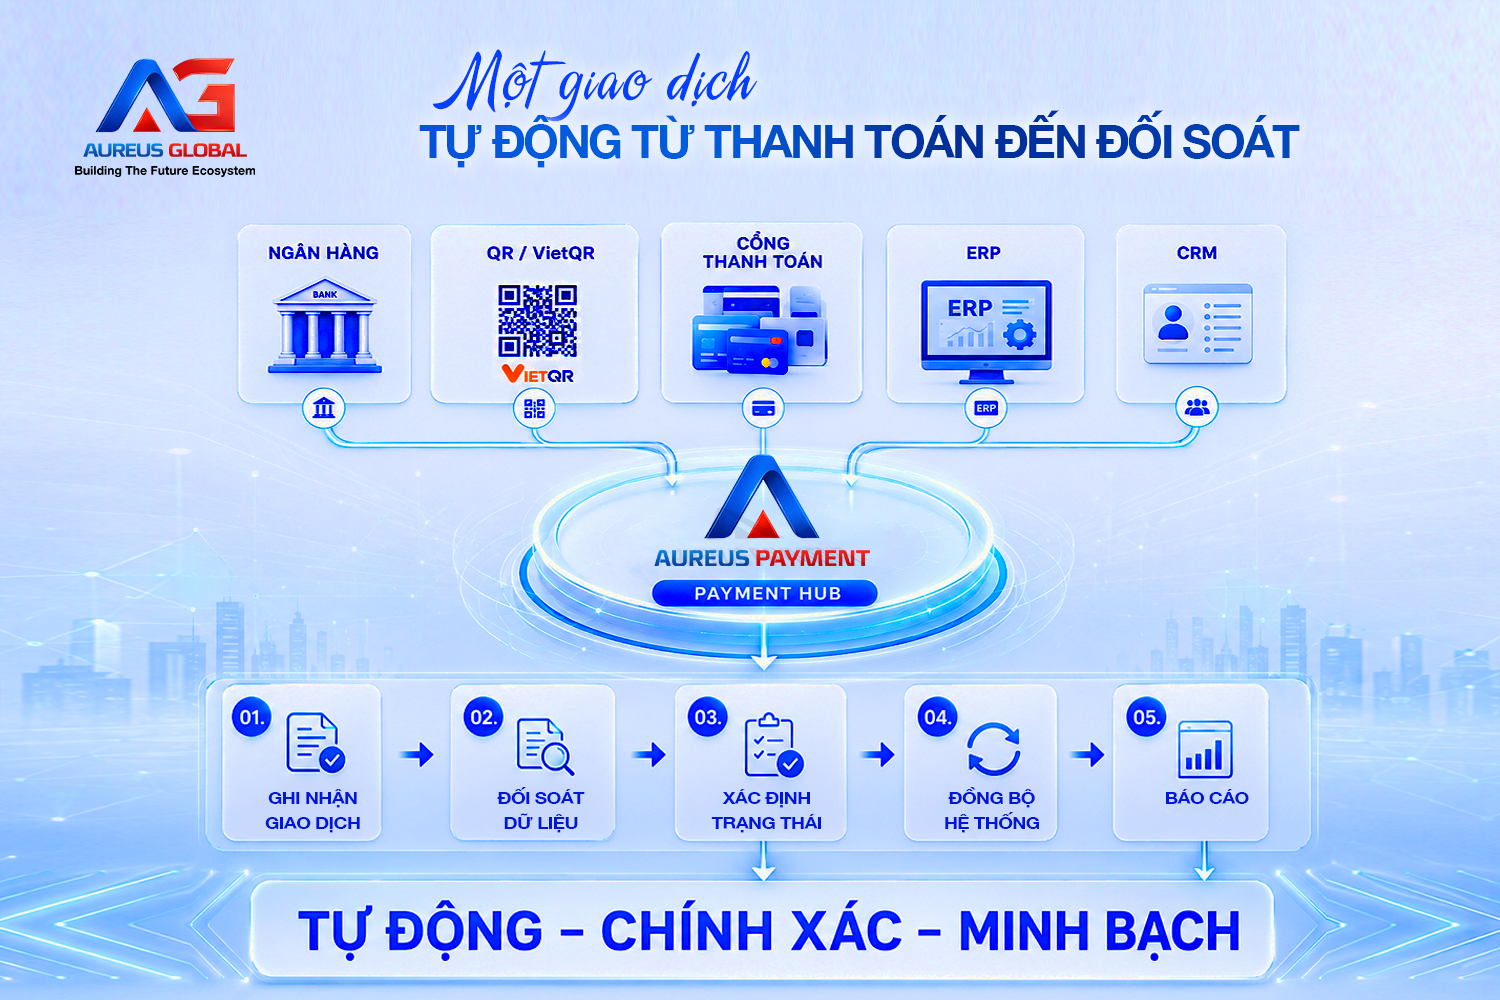
Thay vì để kế toán tự kiểm tra từng giao dịch, Aureus Payment được định hướng như một Payment Hub giúp kết nối dữ liệu thanh toán giữa ngân hàng và hệ thống nghiệp vụ của doanh nghiệp.
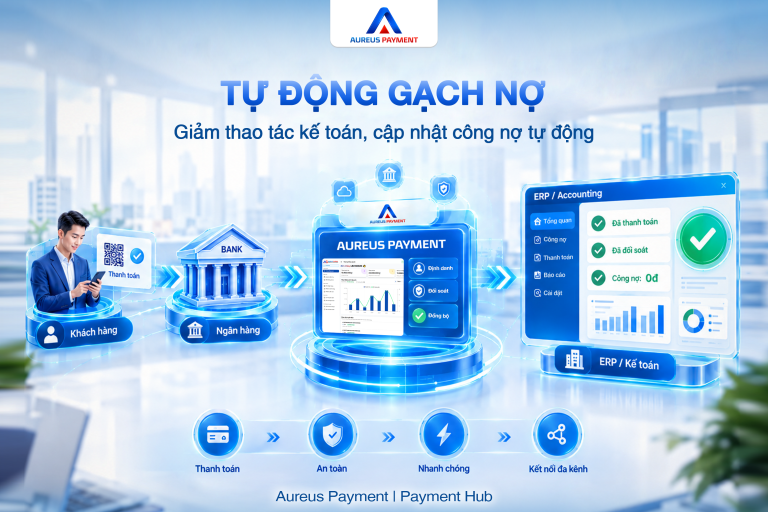
Quy trình có thể được chuyển từ: Ngân hàng → Kế toán → Excel → Đối chiếu → Gạch nợ → ERP/CRM
sang: Ngân hàng → Aureus Payment → Xác thực → Đối soát → Gạch nợ → Đồng bộ ERP/CRM/SaaS.
Điểm quan trọng là Aureus Payment không chỉ tập trung vào việc “nhận thông báo tiền về”. Giải pháp hướng tới tự động hóa cả chuỗi xử lý phía sau giao dịch, giúp dữ liệu thanh toán có thể tiếp tục được sử dụng cho công nợ, khách hàng, đơn hàng, dịch vụ và báo cáo.
Tự động đối soát để giao dịch khớp được xử lý tự động
Với cơ chế Auto Reconciliation, Aureus Payment hướng tới việc tự động đối chiếu dữ liệu giao dịch dựa trên các quy tắc doanh nghiệp thiết lập. Những giao dịch đáp ứng đầy đủ điều kiện có thể được hệ thống xử lý tự động. Những giao dịch không khớp hoặc có dấu hiệu bất thường được đưa vào nhóm cần nhân sự kiểm tra.
Cách làm này giúp thay đổi vai trò của kế toán: thay vì kiểm tra 100% giao dịch, nhân sự có thể tập trung vào các trường hợp ngoại lệ. Đây là một trong những cách thiết thực nhất để giảm rủi ro do thao tác thủ công mà không làm mất đi sự kiểm soát của con người.
QR động giúp hạn chế sai sót ngay từ lúc khách hàng thanh toán
Không thể tự động đối soát tốt nếu dữ liệu đầu vào không đủ chính xác. Khi khách hàng tự nhập nội dung chuyển khoản, họ có thể nhập thiếu mã đơn hàng, sai thông tin hoặc chuyển nhầm số tiền. Aureus Payment hỗ trợ QR Dynamic ID, giúp gắn thông tin định danh với giao dịch ngay từ điểm thanh toán.
Khách hàng chỉ cần quét mã, kiểm tra thông tin và xác nhận giao dịch trên ứng dụng ngân hàng. Nhờ vậy, doanh nghiệp có thể giảm bớt những trường hợp giao dịch thiếu thông tin nhận diện, đồng thời tạo dữ liệu đầu vào thuận lợi hơn cho quá trình tự động đối soát.
Xem thêm: Aureus Payment là gì? Payment Hub giúp doanh nghiệp quản lý dòng tiền như thế nào?
Không còn phụ thuộc hoàn toàn vào bill chuyển khoản
“Chuyển khoản xong gửi bill” là một quy trình quen thuộc nhưng không nên trở thành mắt xích bắt buộc trong hệ thống thanh toán hiện đại.
Với Payment Hub, dữ liệu giao dịch có thể được tiếp nhận trực tiếp theo mô hình kết nối phù hợp. Khi trạng thái thanh toán được xác nhận, hệ thống có thể tiếp tục thực hiện các nghiệp vụ phía sau mà không nhất thiết phải chờ khách hàng gửi ảnh chụp màn hình.
Điều này giúp giảm một bước trung gian cho khách hàng và giảm khối lượng xác minh cho nhân viên.
Kết nối ERP, CRM, SaaS để tránh sai lệch dữ liệu
Một giao dịch thanh toán chỉ thực sự hoàn tất về mặt vận hành khi thông tin đó được phản ánh đúng ở những hệ thống cần sử dụng. Aureus Payment có thể đóng vai trò lớp kết nối thông qua API Gateway, giúp dữ liệu thanh toán được luân chuyển đến ERP, CRM, SaaS hoặc các hệ thống nghiệp vụ khác.
Khi khách hàng thanh toán, dữ liệu có thể được sử dụng để cập nhật công nợ, thay đổi trạng thái khách hàng hoặc kích hoạt dịch vụ theo quy trình doanh nghiệp thiết lập.
Nhờ đó, doanh nghiệp giảm tình trạng ngân hàng đã ghi nhận nhưng ERP chưa cập nhật, khách hàng đã thanh toán nhưng CRM vẫn báo chưa thanh toán hoặc dịch vụ đã đủ điều kiện nhưng hệ thống chưa kích hoạt.
Zero Holding: Tách dòng tiền khỏi dòng dữ liệu
Một điểm quan trọng khi triển khai Payment Hub là phân biệt giữa dòng tiền và dòng dữ liệu. Theo định hướng Zero Holding, Aureus Payment không giữ hộ dòng tiền. Dòng tiền được chuyển trực tiếp từ khách hàng đến tài khoản đích của doanh nghiệp tại ngân hàng, trong khi nền tảng xử lý lớp dữ liệu và nghiệp vụ liên quan.
Nhờ đó, doanh nghiệp vừa duy trì quyền kiểm soát dòng tiền, vừa có một lớp trung tâm để tự động hóa dữ liệu thanh toán.
Từ đối soát thủ công đến quy trình thanh toán chủ động
Mục tiêu của tự động hóa không phải đơn giản là loại bỏ một vài thao tác nhập liệu. Giá trị lớn hơn nằm ở việc xây dựng một quy trình mà trong đó dữ liệu thanh toán được xác thực, đối soát và chuyển tiếp đến các hệ thống liên quan một cách nhất quán.
Với Aureus Payment, doanh nghiệp có thể từng bước xây dựng luồng: Thanh toán → Xác thực → Đối soát → Gạch nợ → Đồng bộ → Hạch toán → Kích hoạt dịch vụ → Báo cáo.
Khi đó, kế toán không còn phải dành phần lớn thời gian để tìm kiếm giao dịch. Nhân viên CSKH không cần liên tục yêu cầu khách hàng gửi bill. Bộ phận vận hành không phải chờ xác nhận thủ công. Ban lãnh đạo có cơ sở dữ liệu tốt hơn để theo dõi dòng tiền.
Quan trọng nhất, doanh nghiệp có thể giảm sự phụ thuộc vào con người trong những công việc lặp lại và tập trung nguồn lực vào những hoạt động tạo ra giá trị cao hơn.
Aureus Payment – Giảm rủi ro, minh bạch giao dịch, sẵn sàng mở rộng
Đối soát thanh toán thủ công có thể chưa tạo ra vấn đề lớn khi doanh nghiệp còn nhỏ. Nhưng khi giao dịch tăng, hệ thống mở rộng và dữ liệu ngày càng phân tán, những thao tác thủ công sẽ trở thành điểm yếu khó bỏ qua.
Bỏ sót giao dịch, gạch nhầm công nợ, ghi nhận trùng, dữ liệu cập nhật chậm, khách hàng phải gửi bill, tốn nhân sự và khó truy vết là những rủi ro doanh nghiệp hoàn toàn có thể chủ động giảm thiểu bằng một quy trình thanh toán được kết nối và tự động hóa tốt hơn.
Aureus Payment hướng tới trở thành lớp Payment Hub kết nối ngân hàng với ERP, CRM, SaaS và các hệ thống nghiệp vụ, hỗ trợ doanh nghiệp tự động hóa xác thực, đối soát và luân chuyển dữ liệu thanh toán.
Nếu doanh nghiệp đang dành quá nhiều thời gian cho việc kiểm tra sao kê, tìm giao dịch, gạch nợ hoặc xác minh bill, đây có thể là lúc cần nhìn lại toàn bộ quy trình thay vì tiếp tục tăng thêm nhân sự để xử lý.
Đăng ký tư vấn Aureus Payment để được đội ngũ chuyên gia cùng doanh nghiệp rà soát quy trình thanh toán hiện tại, xác định những điểm có nguy cơ sai lệch và đề xuất phương án tự động hóa, kết nối phù hợp với hệ thống đang sử dụng.
Aureus Payment – An toàn dòng tiền – Minh bạch giao dịch – Tự động đối soát.