Doanh nghiệp có thể vẫn thu tiền đúng hạn nhưng chưa chắc đang quản lý dòng tiền hiệu quả. Khi số lượng giao dịch tăng, nhiều tài khoản ngân hàng được sử dụng và các hệ thống bán hàng, CRM, ERP ngày càng nhiều, những thao tác tưởng như đơn giản như kiểm tra sao kê, xác nhận thanh toán hay cập nhật công nợ có thể trở thành gánh nặng cho kế toán.
5 dấu hiệu doanh nghiệp đã đến lúc cần hệ thống thu tiền tự động
Đó cũng là lúc doanh nghiệp bắt đầu cần đến một hệ thống thu tiền tự động. Không phải để thay thế hoàn toàn quy trình hiện tại, mà để tự động hóa những bước lặp lại, kết nối dữ liệu thanh toán với hệ thống nghiệp vụ và giảm thời gian xử lý thủ công.
Vậy khi nào doanh nghiệp nên cân nhắc triển khai? Dưới đây là 5 dấu hiệu dễ nhận biết nhất.
Xem thêm: Tự động đối chiếu sao kê ngân hàng là gì? Doanh nghiệp có thể tự động hóa những bước nào?
Hệ thống thu tiền tự động là gì?
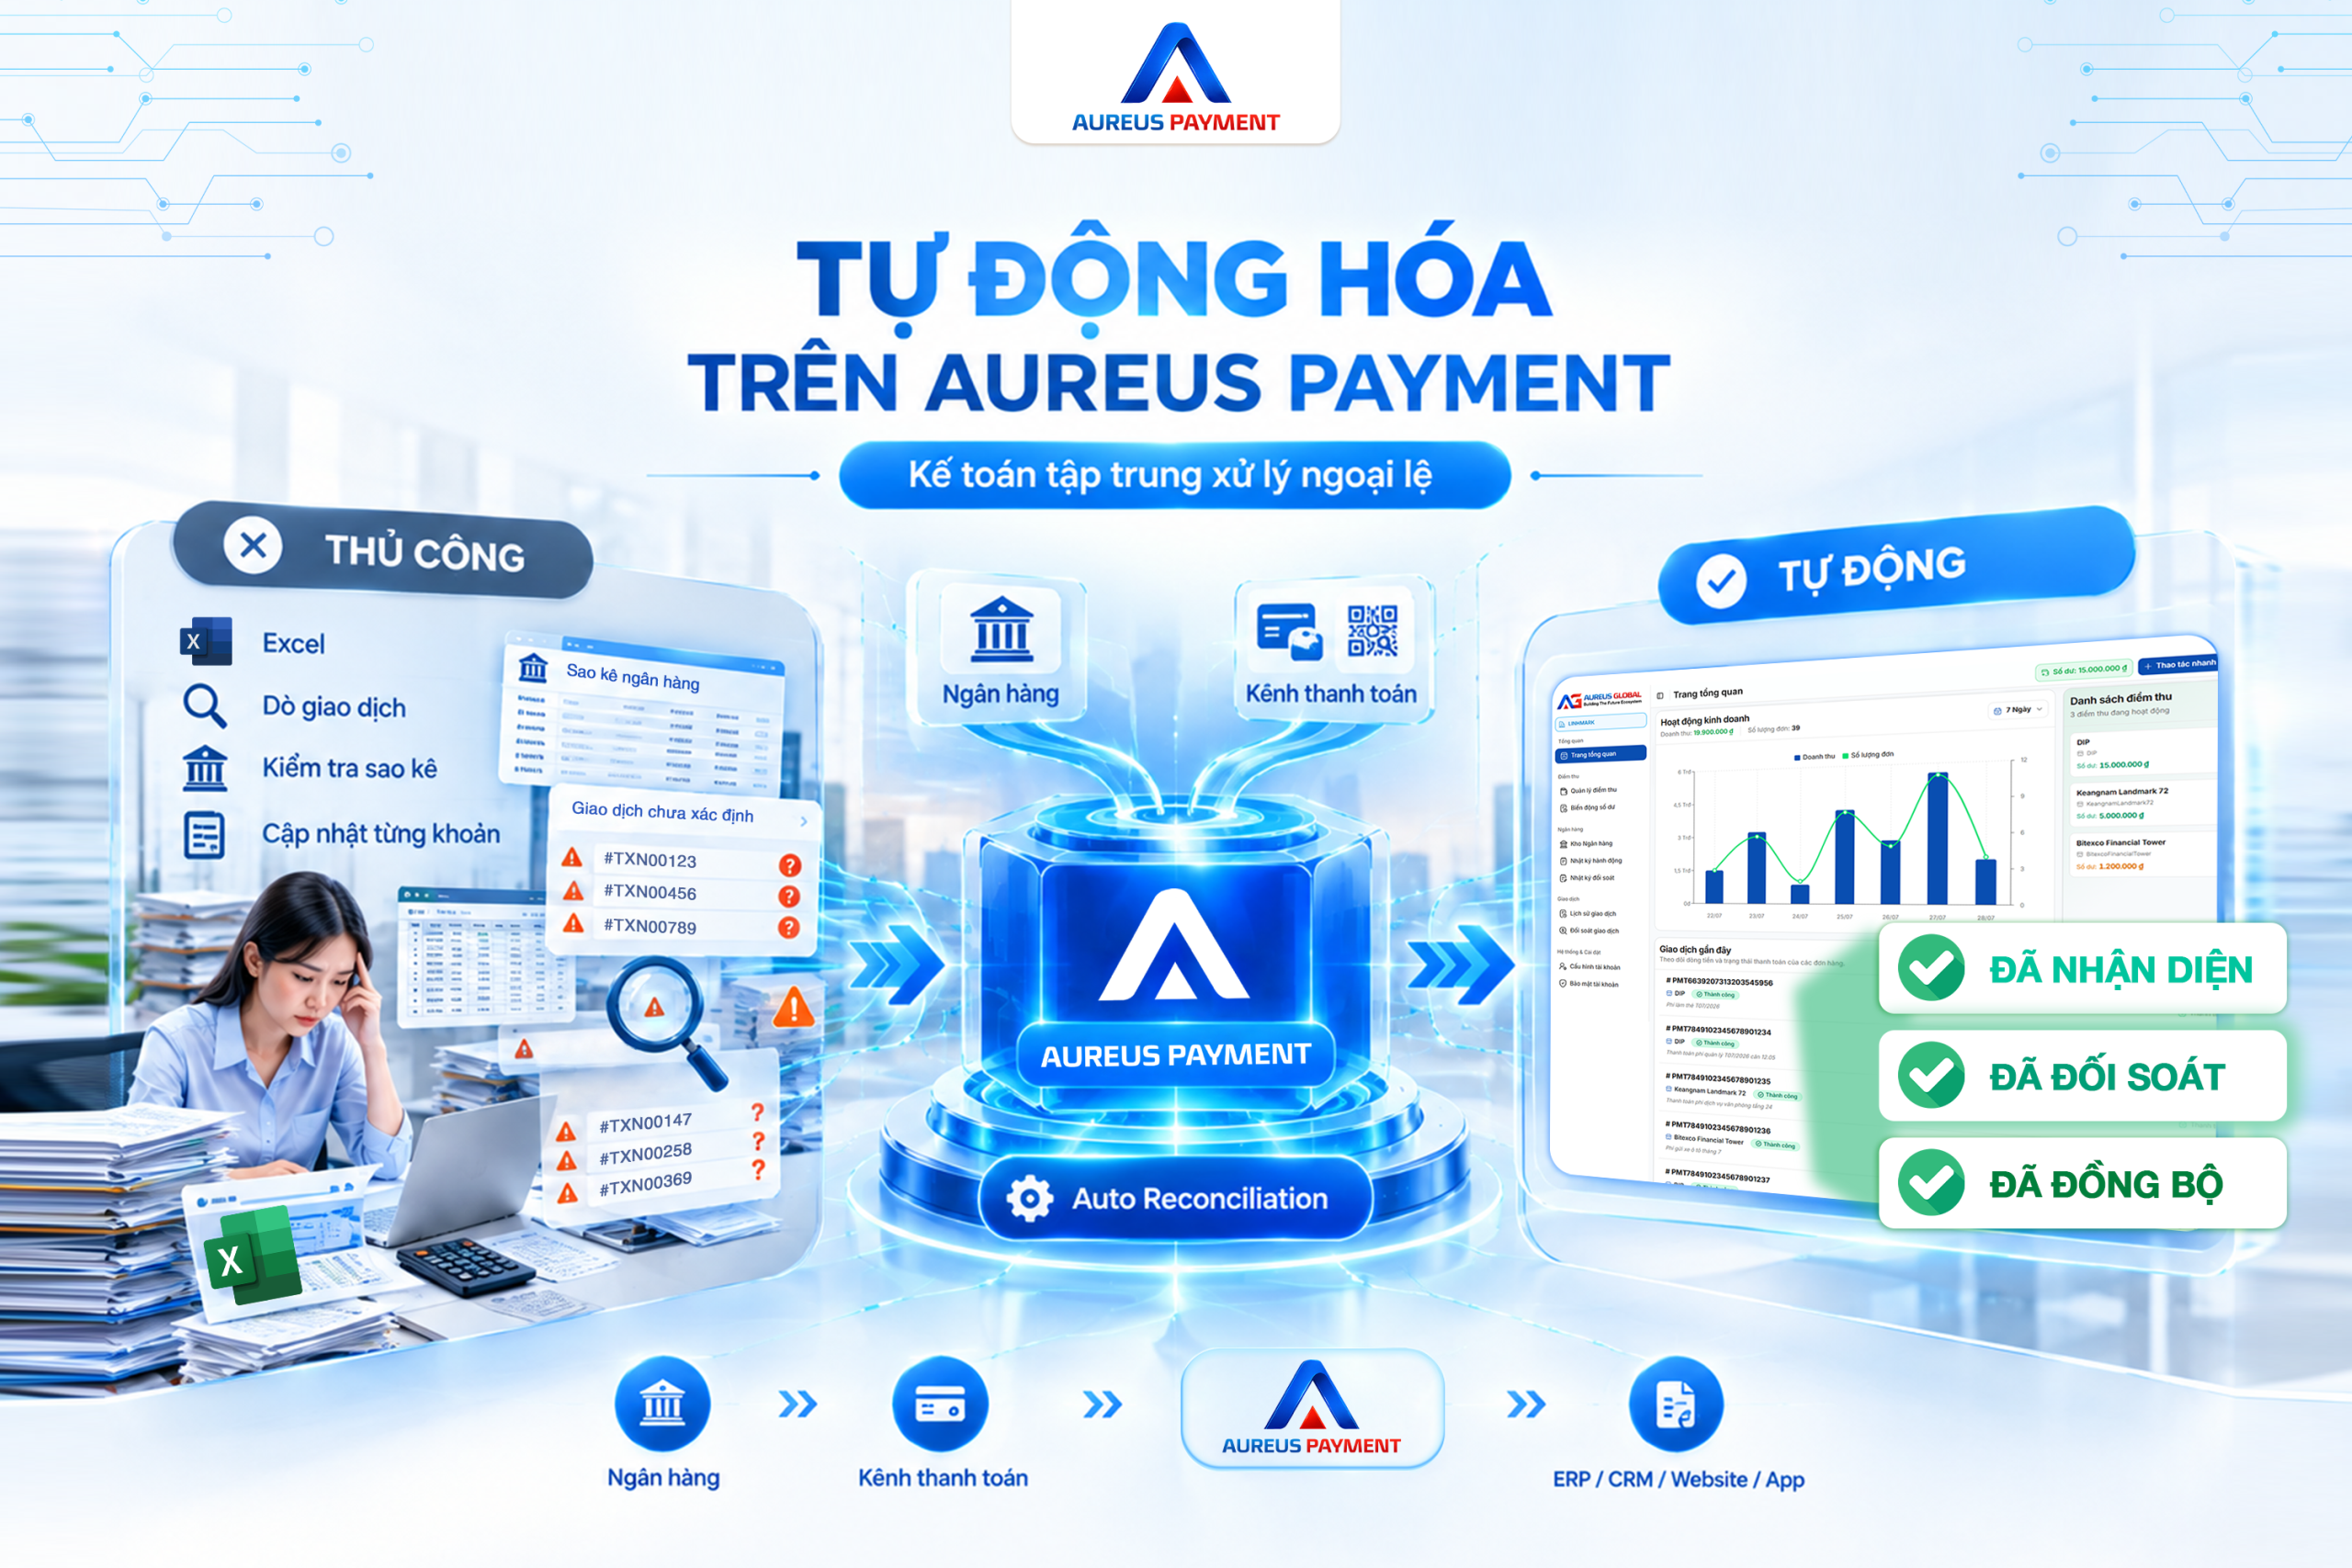
Hệ thống thu tiền tự động là giải pháp giúp doanh nghiệp kết nối các giao dịch thanh toán với hệ thống nghiệp vụ, từ đó tự động tiếp nhận dữ liệu, định danh giao dịch, đối soát và cập nhật trạng thái thanh toán theo quy trình đã thiết lập.
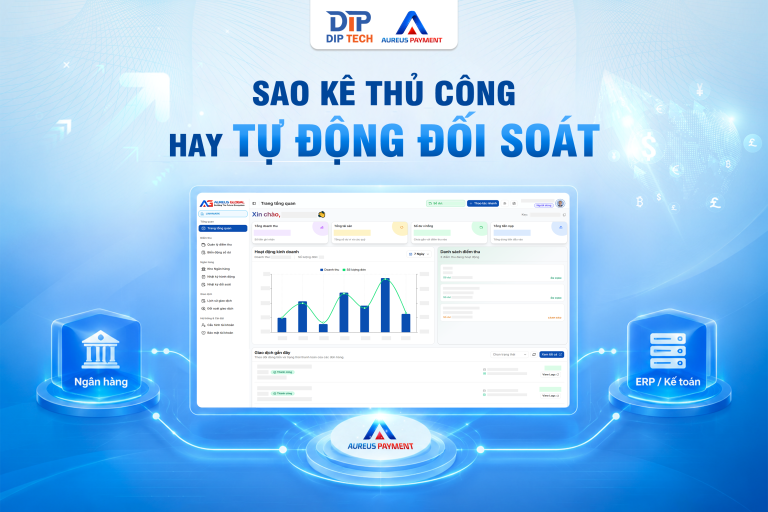
Thay vì kế toán phải liên tục kiểm tra tài khoản ngân hàng, tải sao kê, tìm nội dung chuyển khoản rồi đối chiếu với đơn hàng hoặc công nợ, dữ liệu giao dịch có thể được kết nối trực tiếp với ERP, CRM, phần mềm kế toán, website, ứng dụng hoặc các hệ thống SaaS.
Một hệ thống thu tiền tự động hiệu quả không chỉ tập trung vào bước “nhận tiền”. Giá trị nằm ở khả năng đưa dữ liệu thanh toán từ ngân hàng về đúng hệ thống, đúng giao dịch và đúng đối tượng cần xử lý.
Điều này đặc biệt quan trọng với doanh nghiệp có số lượng giao dịch lớn hoặc quy trình thu tiền kéo dài qua nhiều bước.
5 dấu hiệu doanh nghiệp đã đến lúc cần hệ thống thu tiền tự động
1. Kế toán dành quá nhiều thời gian kiểm tra sao kê và đối soát giao dịch
Đây là dấu hiệu dễ nhận biết nhất. Mỗi ngày, kế toán phải kiểm tra các khoản tiền về tài khoản ngân hàng, đối chiếu số tiền, đọc nội dung chuyển khoản, xác định khách hàng hoặc đơn hàng rồi cập nhật trạng thái thanh toán trên phần mềm.
Một giao dịch có thể chỉ mất vài phút để xử lý. Nhưng nếu doanh nghiệp có hàng trăm hoặc hàng nghìn giao dịch mỗi tháng, tổng thời gian bỏ ra cho những thao tác lặp lại là rất lớn.
Vấn đề càng rõ khi doanh nghiệp sử dụng nhiều tài khoản ngân hàng. Kế toán không chỉ phải kiểm tra nhiều sao kê mà còn phải tổng hợp dữ liệu từ nhiều nguồn trước khi có được bức tranh đầy đủ về tình hình thu tiền.
Nếu nhân sự kế toán đang dành phần đáng kể thời gian cho việc “dò tiền”, đây là dấu hiệu doanh nghiệp nên đánh giá lại quy trình.
Một hệ thống thu tiền tự động có thể tiếp nhận dữ liệu giao dịch từ ngân hàng, chuẩn hóa thông tin và hỗ trợ đối chiếu với dữ liệu nghiệp vụ. Khi giao dịch được định danh chính xác, kế toán không còn phải xử lý từng khoản tiền theo cách thủ công như trước.
2. Khách hàng đã thanh toán nhưng hệ thống vẫn chưa cập nhật
Một tình huống khá phổ biến là khách hàng đã chuyển tiền thành công nhưng trạng thái trên hệ thống của doanh nghiệp vẫn hiển thị “chưa thanh toán”. Nguyên nhân không nhất thiết nằm ở giao dịch ngân hàng. Vấn đề có thể xuất phát từ khoảng cách giữa dữ liệu thanh toán và dữ liệu nghiệp vụ.
Ngân hàng đã ghi nhận giao dịch, nhưng thông tin chưa được chuyển tự động sang CRM, ERP hoặc phần mềm quản lý công nợ. Nhân viên phải kiểm tra sao kê rồi cập nhật lại bằng tay. Với vài giao dịch, điều này có thể không đáng kể. Nhưng khi số lượng khách hàng tăng, tình trạng này dễ tạo ra độ trễ dữ liệu.
Bộ phận kinh doanh có thể chưa biết khách hàng đã thanh toán. Kế toán phải xác nhận lại. Bộ phận chăm sóc khách hàng có thể tiếp tục gửi thông báo thanh toán. Trong khi đó, khách hàng lại phải chờ doanh nghiệp xác nhận.
Một quy trình thu tiền tự động hướng đến việc rút ngắn khoảng cách này. Khi ngân hàng xác nhận giao dịch, dữ liệu có thể được truyền về hệ thống để nhận diện và cập nhật trạng thái thanh toán theo quy trình đã thiết lập.
Xem thêm: Tự động gạch nợ là gì? Doanh nghiệp có thể giảm những thao tác kế toán nào?
3. Doanh nghiệp có nhiều tài khoản ngân hàng và nhiều kênh thu tiền
Khi quy mô tăng, doanh nghiệp thường mở thêm tài khoản ngân hàng, chi nhánh hoặc phương thức thanh toán để phục vụ từng hoạt động kinh doanh. Đây là lúc việc quản lý thu tiền bắt đầu phức tạp.
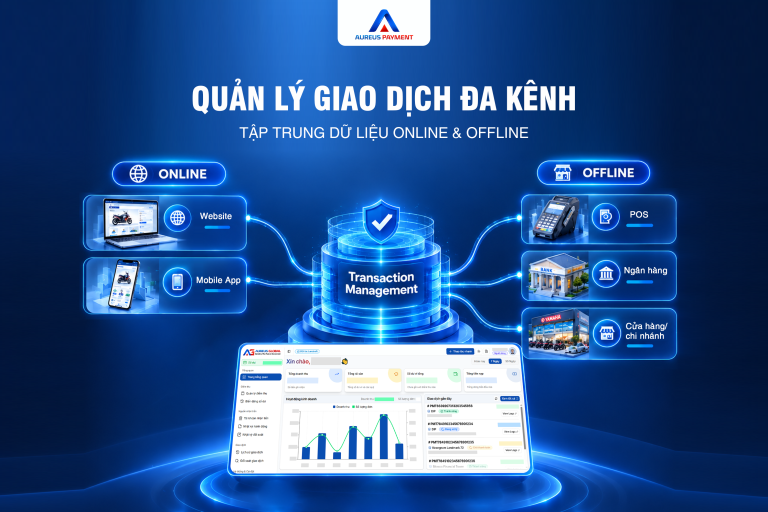
Một giao dịch có thể đến từ nhiều ngân hàng khác nhau. Ngoài chuyển khoản, doanh nghiệp còn có thể nhận thanh toán qua QR, website, ứng dụng, cổng thanh toán hoặc các nền tảng bán hàng.
Nếu mỗi kênh có một cách ghi nhận dữ liệu khác nhau, kế toán phải xử lý nhiều nguồn thông tin. Khi doanh nghiệp muốn tổng hợp dữ liệu, việc đối chiếu và chuẩn hóa lại càng mất thời gian.
Việc có nhiều tài khoản ngân hàng không phải vấn đề. Vấn đề nằm ở chỗ doanh nghiệp không có một lớp kết nối dữ liệu đủ tốt để quản lý các giao dịch từ những nguồn đó.
Một hệ thống thu tiền tự động có thể đóng vai trò kết nối tập trung, tiếp nhận dữ liệu từ nhiều nguồn và đưa về các hệ thống nghiệp vụ theo chuẩn thống nhất. Đây là hướng tiếp cận đặc biệt hữu ích với doanh nghiệp đang mở rộng quy mô nhưng không muốn số lượng kết nối thanh toán tăng theo số lượng hệ thống.
4. Doanh nghiệp đang phụ thuộc quá nhiều vào Excel và thao tác thủ công
Excel không phải công cụ xấu. Trong nhiều trường hợp, Excel vẫn hữu ích để phân tích và tổng hợp dữ liệu. Vấn đề xuất hiện khi Excel trở thành mắt xích bắt buộc trong quy trình thu tiền.
Ví dụ, kế toán phải tải sao kê ngân hàng, xuất danh sách công nợ từ phần mềm, ghép hai file với nhau, kiểm tra giao dịch khớp rồi đánh dấu trạng thái đã thanh toán.
Quy trình này có thể hoạt động khi số lượng giao dịch thấp. Nhưng khi dữ liệu tăng, nguy cơ nhập sai, bỏ sót hoặc sử dụng nhầm phiên bản file cũng tăng theo. Đặc biệt, khi nhiều người cùng tham gia xử lý, việc kiểm soát lịch sử thay đổi và xác định dữ liệu cuối cùng trở nên khó khăn hơn.
Doanh nghiệp không nhất thiết phải loại bỏ Excel. Thay vào đó, nên đưa những bước có tính lặp lại và cần dữ liệu thời gian thực ra khỏi quy trình thủ công. Khi dữ liệu thanh toán được tự động đưa vào hệ thống, Excel có thể trở thành công cụ phân tích thay vì công cụ dùng để “nối” các nguồn dữ liệu với nhau.
5. Doanh nghiệp bắt đầu mở rộng nhưng quy trình thu tiền không thể mở rộng theo
Đây là dấu hiệu mang tính chiến lược hơn. Một quy trình có thể hoạt động tốt với 100 giao dịch nhưng chưa chắc phù hợp với 10.000 giao dịch.
Khi doanh nghiệp mở rộng sang nhiều chi nhánh, nhiều dự án, nhiều sản phẩm hoặc nhiều kênh bán hàng, số lượng giao dịch tăng theo. Nếu quy trình thu tiền vẫn phụ thuộc vào số lượng nhân sự xử lý thủ công, doanh nghiệp sẽ phải tăng nguồn lực chỉ để đáp ứng khối lượng công việc. Đó không phải là khả năng mở rộng bền vững.
Một hệ thống thu tiền tự động giúp doanh nghiệp tách tăng trưởng giao dịch khỏi tăng trưởng thao tác thủ công. Khi hệ thống có thể tự động tiếp nhận, định danh và đồng bộ giao dịch, nhân sự có thể tập trung nhiều hơn vào xử lý ngoại lệ, kiểm soát và phân tích thay vì nhập liệu.
Đây cũng là thời điểm doanh nghiệp nên nghĩ đến việc xây dựng một kiến trúc thanh toán có thể mở rộng ngay từ đầu.
Có 1 dấu hiệu chưa chắc cần tự động hóa, nhưng có 3–5 dấu hiệu thì nên xem lại
Không phải cứ có một thao tác thủ công là doanh nghiệp phải đầu tư ngay một hệ thống mới. Nếu doanh nghiệp có ít giao dịch, chỉ sử dụng một tài khoản ngân hàng và quy trình hiện tại vẫn xử lý nhanh, việc tự động hóa có thể chưa phải ưu tiên.
Ngược lại, nếu cùng lúc xuất hiện nhiều dấu hiệu như kế toán mất nhiều thời gian đối soát, dữ liệu thanh toán cập nhật chậm, nhiều tài khoản ngân hàng, phụ thuộc vào Excel và doanh nghiệp đang mở rộng nhanh, thì vấn đề không còn nằm ở từng thao tác riêng lẻ.
Đó là dấu hiệu cho thấy quy trình thu tiền hiện tại đang trở thành điểm nghẽn của hoạt động vận hành. Khi đó, doanh nghiệp nên đánh giá lại toàn bộ luồng dữ liệu từ lúc khách hàng thanh toán đến khi giao dịch được ghi nhận trên hệ thống nghiệp vụ.
Hệ thống thu tiền tự động nên tự động hóa những bước nào?
Một giải pháp phù hợp không nhất thiết phải tự động hóa tất cả ngay từ đầu. Doanh nghiệp có thể bắt đầu từ những công đoạn đang tiêu tốn nhiều nguồn lực nhất.
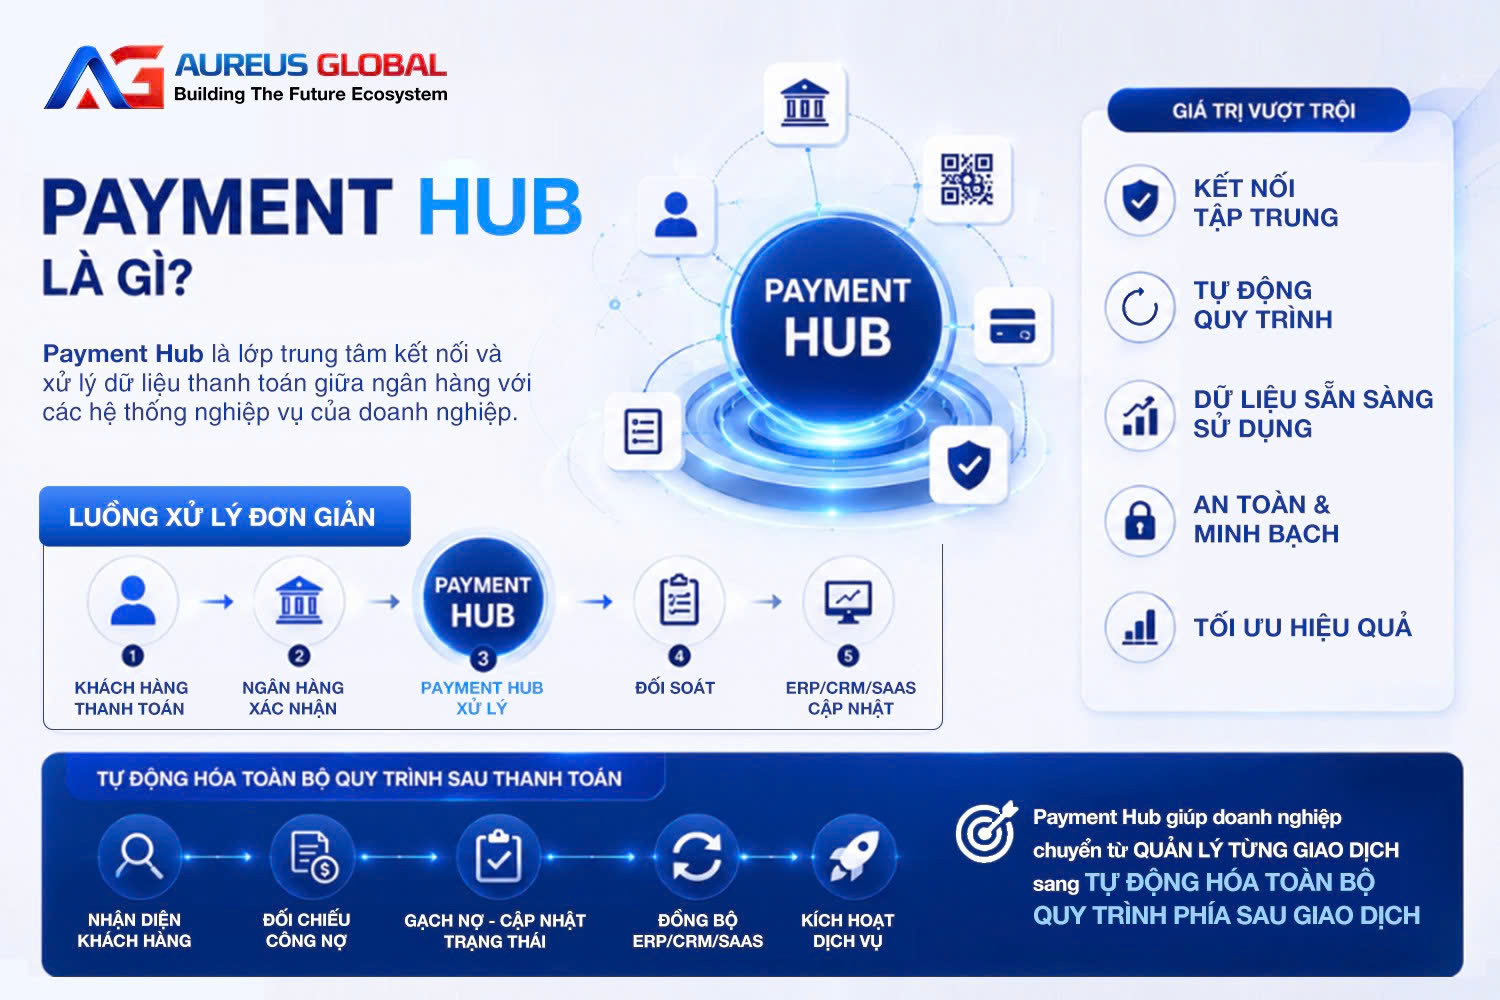
Trước hết là tiếp nhận dữ liệu giao dịch. Thay vì nhân sự phải kiểm tra sao kê thủ công, dữ liệu thanh toán có thể được kết nối từ ngân hàng hoặc kênh thanh toán.
Tiếp theo là định danh giao dịch. Hệ thống cần xác định khoản tiền thuộc về khách hàng, đơn hàng, hóa đơn, hợp đồng hoặc khoản công nợ nào.
Sau đó là đối soát. Giao dịch được so sánh với dữ liệu nghiệp vụ để xác định trạng thái khớp, chưa khớp hoặc cần xử lý thêm.
Cuối cùng là đồng bộ trạng thái thanh toán. Khi giao dịch hợp lệ, thông tin có thể được cập nhật về ERP, CRM, phần mềm kế toán, website, app hoặc hệ thống nghiệp vụ tương ứng. Quy trình càng được kết nối liền mạch, doanh nghiệp càng giảm được những bước trung gian không tạo thêm giá trị.
QR động giúp tăng khả năng tự động hóa thu tiền như thế nào?
Một trong những nguyên nhân khiến doanh nghiệp khó tự động hóa đối soát là thông tin giao dịch không đủ để nhận diện. Nếu khách hàng tự nhập nội dung chuyển khoản, chỉ một lỗi nhỏ về mã hợp đồng, mã đơn hàng hoặc số tiền cũng có thể khiến giao dịch cần được kiểm tra thủ công.
QR động định danh có thể giải quyết một phần bài toán này bằng cách tạo thông tin thanh toán gắn với từng giao dịch hoặc từng ngữ cảnh cụ thể.
Khi khách hàng quét mã, dữ liệu cần thiết có thể được đưa vào giao dịch theo cấu hình của doanh nghiệp. Nhờ đó, hệ thống có thêm cơ sở để nhận diện giao dịch khi tiền về tài khoản.
QR động không chỉ giúp khách hàng thanh toán thuận tiện hơn. Trong một quy trình được thiết kế đúng, nó còn là điểm khởi đầu để dữ liệu thanh toán có thể được tự động xử lý ở phía sau.
Xem thêm: Quản lý thu tiền doanh nghiệp nên tập trung hay theo từng hệ thống?
Aureus Payment: Lớp kết nối cho hệ thống thu tiền tự động
Khi doanh nghiệp muốn tự động hóa thu tiền, vấn đề thường không chỉ là chọn một phương thức thanh toán. Thách thức lớn hơn nằm ở việc kết nối dữ liệu thanh toán với những hệ thống doanh nghiệp đang sử dụng. Đây là vai trò của Payment Hub trong Aureus Payment.
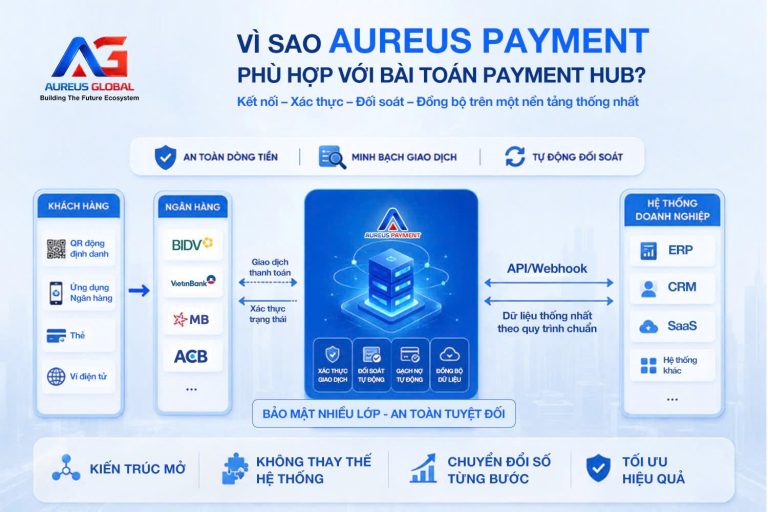
Aureus Payment có thể đóng vai trò lớp kết nối giữa ngân hàng, các kênh thanh toán và hệ thống nghiệp vụ như ERP, CRM, website, app hoặc SaaS.
Thay vì để từng hệ thống xây dựng một kết nối riêng với từng ngân hàng, dữ liệu giao dịch có thể được tiếp nhận và chuẩn hóa qua Payment Hub trước khi đồng bộ đến hệ thống cần sử dụng.
Mô hình này giúp doanh nghiệp giảm các kết nối rời rạc và có nền tảng thuận lợi hơn để tự động hóa nhận diện, đối soát và cập nhật giao dịch. Aureus Payment cũng hỗ trợ hướng triển khai với QR động định danh, giúp gắn dữ liệu thanh toán với ngữ cảnh giao dịch ngay từ thời điểm khách hàng thực hiện thanh toán.
Zero Holding: Tự động hóa dữ liệu nhưng không nhất thiết phải giữ dòng tiền
Một điểm doanh nghiệp cần phân biệt khi tìm hiểu hệ thống thu tiền tự động là dòng tiền và dòng dữ liệu. Tự động hóa thu tiền không đồng nghĩa với việc doanh nghiệp phải đưa tiền qua một nền tảng trung gian.
Với mô hình Zero Holding, dòng tiền có thể đi trực tiếp từ khách hàng qua ngân hàng đến doanh nghiệp. Trong khi đó, dữ liệu giao dịch được kết nối qua Aureus Payment để định danh, đối soát và đồng bộ với hệ thống nghiệp vụ.
Có thể hình dung:
Dòng tiền: Khách hàng → Ngân hàng → Doanh nghiệp
Dòng dữ liệu: Ngân hàng → Aureus Payment → ERP/CRM/Website/App/SaaS
Cách tách biệt này giúp doanh nghiệp vừa kiểm soát được dòng tiền tại ngân hàng, vừa có thể tự động hóa phần dữ liệu phía sau giao dịch.
Doanh nghiệp nên bắt đầu tự động hóa từ đâu?
Không nhất thiết phải thay đổi toàn bộ hệ thống đang sử dụng. Bước đầu tiên nên là xác định những điểm đang tiêu tốn nhiều thời gian nhất. Kế toán đang mất bao lâu để đối soát? Có bao nhiêu giao dịch cần xác minh thủ công? Có bao nhiêu tài khoản ngân hàng? Bao nhiêu hệ thống đang cần nhận dữ liệu thanh toán?
Tiếp theo, doanh nghiệp cần xác định nguồn dữ liệu và hệ thống đích. Dữ liệu đến từ ngân hàng nào, kênh thanh toán nào và cần được đồng bộ đến ERP, CRM, phần mềm kế toán hay hệ thống bán hàng nào?
Từ đó, doanh nghiệp có thể xác định mức độ tự động hóa phù hợp thay vì đầu tư theo cách “mua thật nhiều tính năng nhưng không giải quyết đúng điểm nghẽn”.
Với doanh nghiệp đang có hệ thống ERP, CRM hoặc phần mềm nghiệp vụ riêng, Payment Hub thường nên được xem xét như một lớp kết nối bổ sung, thay vì thay thế toàn bộ hệ thống hiện có.
Đừng đợi đến khi giao dịch tăng gấp đôi mới tự động hóa
Một quy trình thu tiền thủ công thường không tạo ra vấn đề ngay từ đầu. Nó chỉ trở nên khó kiểm soát khi doanh nghiệp tăng số lượng khách hàng, tài khoản ngân hàng, giao dịch và hệ thống nghiệp vụ.
Vì vậy, dấu hiệu quan trọng nhất không phải là doanh nghiệp đang có bao nhiêu giao dịch, mà là bao nhiêu phần trong quy trình thu tiền vẫn đang phụ thuộc vào thao tác thủ công của con người.
Nếu kế toán vẫn phải dò sao kê mỗi ngày, khách hàng đã thanh toán nhưng hệ thống chưa cập nhật, doanh nghiệp có nhiều tài khoản ngân hàng, phụ thuộc vào Excel hoặc quy trình không thể mở rộng theo quy mô, đã đến lúc doanh nghiệp nên đánh giá một hệ thống thu tiền tự động.
Aureus Payment có thể đóng vai trò Payment Hub, kết nối dữ liệu thanh toán giữa ngân hàng và các hệ thống ERP, CRM, Website, App hoặc SaaS, đồng thời hỗ trợ QR động định danh, đối soát và đồng bộ giao dịch.
Nếu doanh nghiệp đang gặp một trong 5 dấu hiệu trên, hãy đăng ký tư vấn Aureus Payment để đánh giá quy trình thu tiền hiện tại và xác định những công đoạn có thể tự động hóa trước tiên.