Khi mở rộng kinh doanh từ cửa hàng truyền thống sang website, ứng dụng và các nền tảng bán hàng trực tuyến, chuỗi bán lẻ có thêm nhiều cơ hội tiếp cận khách hàng. Tuy nhiên, số lượng kênh bán hàng tăng lên cũng khiến hoạt động quản lý thanh toán trở nên phức tạp hơn. Giao dịch có thể phát sinh qua chuyển khoản ngân hàng, QR, thanh toán trực tuyến hoặc tại quầy, nhưng dữ liệu lại được lưu trữ ở nhiều hệ thống khác nhau.
Thanh toán bán lẻ đa kênh: Làm sao đồng bộ giao dịch từ online đến cửa hàng?
Nếu không có cơ chế kết nối phù hợp, doanh nghiệp dễ gặp tình trạng đơn hàng đã thanh toán nhưng hệ thống chưa cập nhật, doanh thu giữa các kênh không khớp hoặc kế toán phải mất nhiều thời gian tổng hợp dữ liệu. Đây là lý do thanh toán bán lẻ đa kênh ngày càng cần được xem như một phần quan trọng trong hạ tầng vận hành của chuỗi cửa hàng.
Xem thêm: Báo cáo giao dịch thanh toán: 7 báo cáo doanh nghiệp cần có khi phát sinh hàng nghìn giao dịch
Thanh toán bán lẻ đa kênh là gì?
Thanh toán bán lẻ đa kênh là mô hình quản lý và tiếp nhận giao dịch thanh toán phát sinh từ nhiều kênh bán hàng khác nhau trên cùng một hệ thống hoặc thông qua các nền tảng có khả năng kết nối dữ liệu.
Các kênh này có thể bao gồm cửa hàng vật lý, website thương mại điện tử, ứng dụng mua sắm, mạng xã hội hoặc những nền tảng bán hàng trực tuyến khác. Khách hàng có thể thanh toán bằng tiền mặt, chuyển khoản, mã QR, thẻ hoặc các phương thức thanh toán điện tử tùy theo kênh và chính sách của doanh nghiệp.
Điểm quan trọng của mô hình này không chỉ nằm ở việc hỗ trợ nhiều phương thức thanh toán. Doanh nghiệp còn cần nhận diện được giao dịch thuộc đơn hàng nào, phát sinh từ kênh nào, tại cửa hàng nào và đang ở trạng thái xử lý ra sao.
Chẳng hạn, một khách hàng đặt hàng trên website nhưng chọn nhận sản phẩm tại cửa hàng. Khi khách thanh toán trực tuyến, hệ thống bán hàng cần nhận được thông tin xác nhận phù hợp để cập nhật đơn hàng. Ngược lại, nếu khách mua trực tiếp tại quầy và chuyển khoản bằng mã QR, giao dịch cũng cần được ghi nhận đúng vào doanh thu của cửa hàng tương ứng.
Như vậy, mục tiêu của thanh toán đa kênh là tạo sự liền mạch giữa hoạt động bán hàng, tiếp nhận tiền và quản lý dữ liệu giao dịch.
Xem thêm: 5 dấu hiệu doanh nghiệp đã đến lúc cần hệ thống thu tiền tự động
Vì sao chuỗi bán lẻ khó đồng bộ giao dịch online và offline?
Khi chỉ vận hành một cửa hàng với số lượng giao dịch vừa phải, doanh nghiệp có thể kiểm tra thanh toán bằng sao kê ngân hàng, phần mềm bán hàng hoặc bảng tính. Nhưng khi mở rộng thành chuỗi, cách làm này nhanh chóng bộc lộ hạn chế.
Dữ liệu thanh toán phân tán trên nhiều kênh
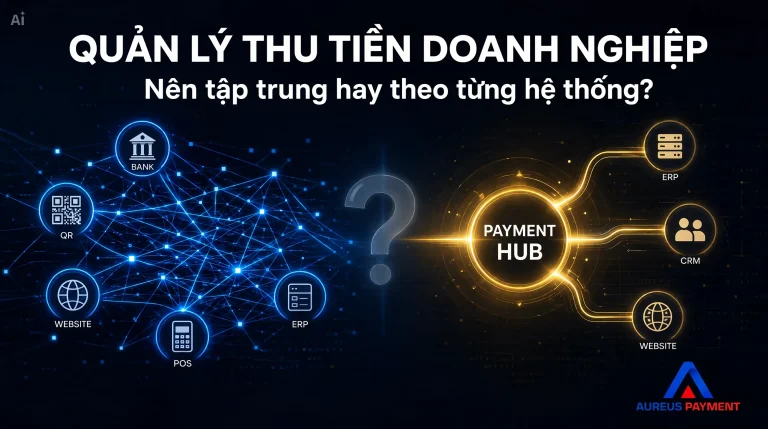
Một chuỗi bán lẻ có thể sử dụng phần mềm POS tại cửa hàng, nền tảng quản lý đơn hàng trên website, ứng dụng bán hàng và nhiều tài khoản ngân hàng để tiếp nhận tiền. Mỗi hệ thống ghi nhận giao dịch theo cấu trúc và cách quản lý riêng.
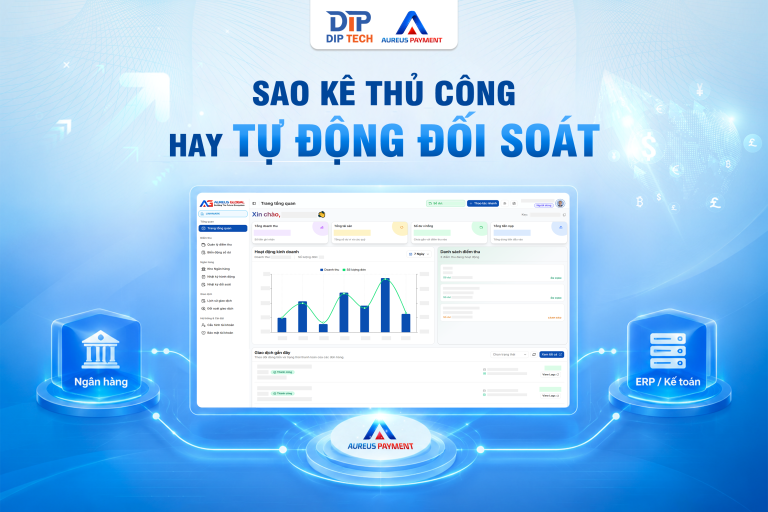
Khi cần tổng hợp doanh thu, kế toán phải lấy dữ liệu từ nhiều nguồn rồi đối chiếu thủ công. Việc này không chỉ mất thời gian mà còn khiến doanh nghiệp khó có được bức tranh đầy đủ về tình hình thanh toán trên toàn hệ thống.
Khó xác định giao dịch thuộc đơn hàng và điểm bán nào
Không phải giao dịch chuyển khoản nào cũng có đủ thông tin để nhận diện chính xác đơn hàng. Nếu khách hàng tự nhập nội dung chuyển khoản không thống nhất, kế toán có thể phải kiểm tra số tiền, thời gian, tên người chuyển và thông tin đơn hàng để tìm giao dịch tương ứng.
Với chuỗi có nhiều chi nhánh, vấn đề càng phức tạp. Một khoản tiền đã về tài khoản doanh nghiệp nhưng chưa xác định được thuộc cửa hàng nào, đơn hàng nào sẽ làm chậm quá trình xác nhận thanh toán và xử lý đơn.
Chênh lệch giữa doanh thu bán hàng và tiền thực nhận
Doanh thu trên phần mềm bán hàng không phải lúc nào cũng trùng khớp với số tiền ghi nhận trên tài khoản ngân hàng tại cùng một thời điểm. Nguyên nhân có thể đến từ giao dịch đang chờ xử lý, thanh toán thất bại, hoàn tiền, phí dịch vụ hoặc thời điểm ghi nhận khác nhau giữa các hệ thống.
Nếu thiếu dữ liệu đối chiếu, doanh nghiệp khó xác định chênh lệch phát sinh từ khâu bán hàng, thanh toán hay cập nhật thông tin. Điều này ảnh hưởng trực tiếp đến công tác kiểm soát doanh thu và lập báo cáo tài chính nội bộ.
Chuỗi bán lẻ cần gì để đồng bộ thanh toán từ online đến cửa hàng?
Để quản lý thanh toán cửa hàng online offline hiệu quả, doanh nghiệp không nhất thiết phải thay thế toàn bộ phần mềm đang sử dụng. Điều quan trọng là xây dựng được cơ chế kết nối giữa hệ thống bán hàng, ngân hàng và các kênh thanh toán.
Kết nối dữ liệu thanh toán từ nhiều kênh
Trước tiên, doanh nghiệp cần có phương thức tiếp nhận dữ liệu giao dịch từ các ngân hàng và kênh thanh toán đang sử dụng. Thay vì để mỗi cửa hàng hoặc nền tảng bán hàng quản lý thông tin riêng, dữ liệu cần được tập trung về một đầu mối để thuận tiện theo dõi.
Việc kết nối có thể thực hiện thông qua API hoặc phương thức trao đổi dữ liệu phù hợp với khả năng của từng hệ thống. Nhờ đó, doanh nghiệp giảm bớt thao tác tổng hợp thủ công và hạn chế tình trạng dữ liệu bị chia cắt giữa các kênh.
Chuẩn hóa thông tin để nhận diện giao dịch
Một giao dịch chỉ thực sự hữu ích cho quản trị khi doanh nghiệp xác định được nó liên quan đến đơn hàng, khách hàng và điểm bán nào.
Vì vậy, hệ thống cần có quy tắc nhận diện thống nhất, chẳng hạn sử dụng mã đơn hàng, mã giao dịch, mã cửa hàng hoặc mã tham chiếu thanh toán. Khi khách hàng thanh toán, những thông tin này giúp hệ thống tìm được giao dịch tương ứng trong dữ liệu ngân hàng hoặc kênh thanh toán.
Đây cũng là cơ sở để hạn chế nhầm lẫn giữa các khoản tiền có cùng giá trị hoặc phát sinh gần nhau về thời gian.
Đồng bộ trạng thái thanh toán với phần mềm bán hàng
Sau khi nhận diện giao dịch, dữ liệu cần được chuyển đến hệ thống quản lý đơn hàng hoặc phần mềm bán hàng để cập nhật trạng thái phù hợp. Ví dụ, một đơn hàng có thể được ghi nhận là đã thanh toán, đang chờ xác nhận, thanh toán thất bại hoặc đã hoàn tiền.
Việc đồng bộ giúp nhân viên bán hàng, kế toán và bộ phận vận hành cùng theo dõi một trạng thái thống nhất, thay vì phải kiểm tra riêng trên từng nền tảng.
Tuy nhiên, tốc độ cập nhật phụ thuộc vào khả năng kết nối, cơ chế phản hồi của ngân hàng và hệ thống bán hàng. Doanh nghiệp cần thiết lập quy tắc xử lý khi dữ liệu đến chậm, bị trùng hoặc không khớp để tránh cập nhật sai trạng thái đơn hàng.
Đối soát theo từng cửa hàng và toàn chuỗi
Một giải pháp thanh toán bán lẻ cần hỗ trợ doanh nghiệp kiểm tra giao dịch theo nhiều chiều: thời gian, tài khoản ngân hàng, kênh bán hàng, chi nhánh, đơn hàng và trạng thái thanh toán.
Nhờ đó, kế toán có thể nhanh chóng xác định giao dịch nào đã khớp, giao dịch nào chưa tìm thấy đơn hàng tương ứng hoặc khoản tiền nào cần kiểm tra thêm. Ban lãnh đạo cũng có thể theo dõi tình hình thanh toán trên toàn chuỗi thay vì chờ báo cáo tổng hợp từ từng cửa hàng.
Xem thêm: Hệ thống thanh toán doanh nghiệp là gì? Vì sao doanh nghiệp cần một hạ tầng kết nối tập trung?
Aureus Payment hỗ trợ chuỗi bán lẻ đồng bộ giao dịch như thế nào?
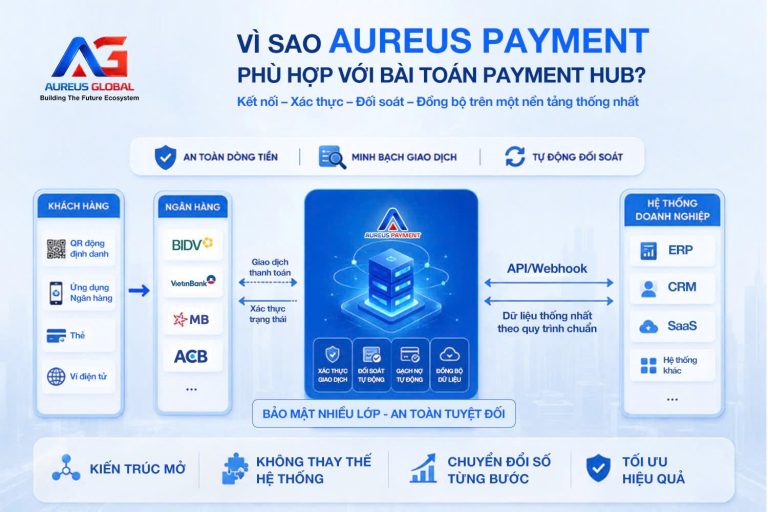
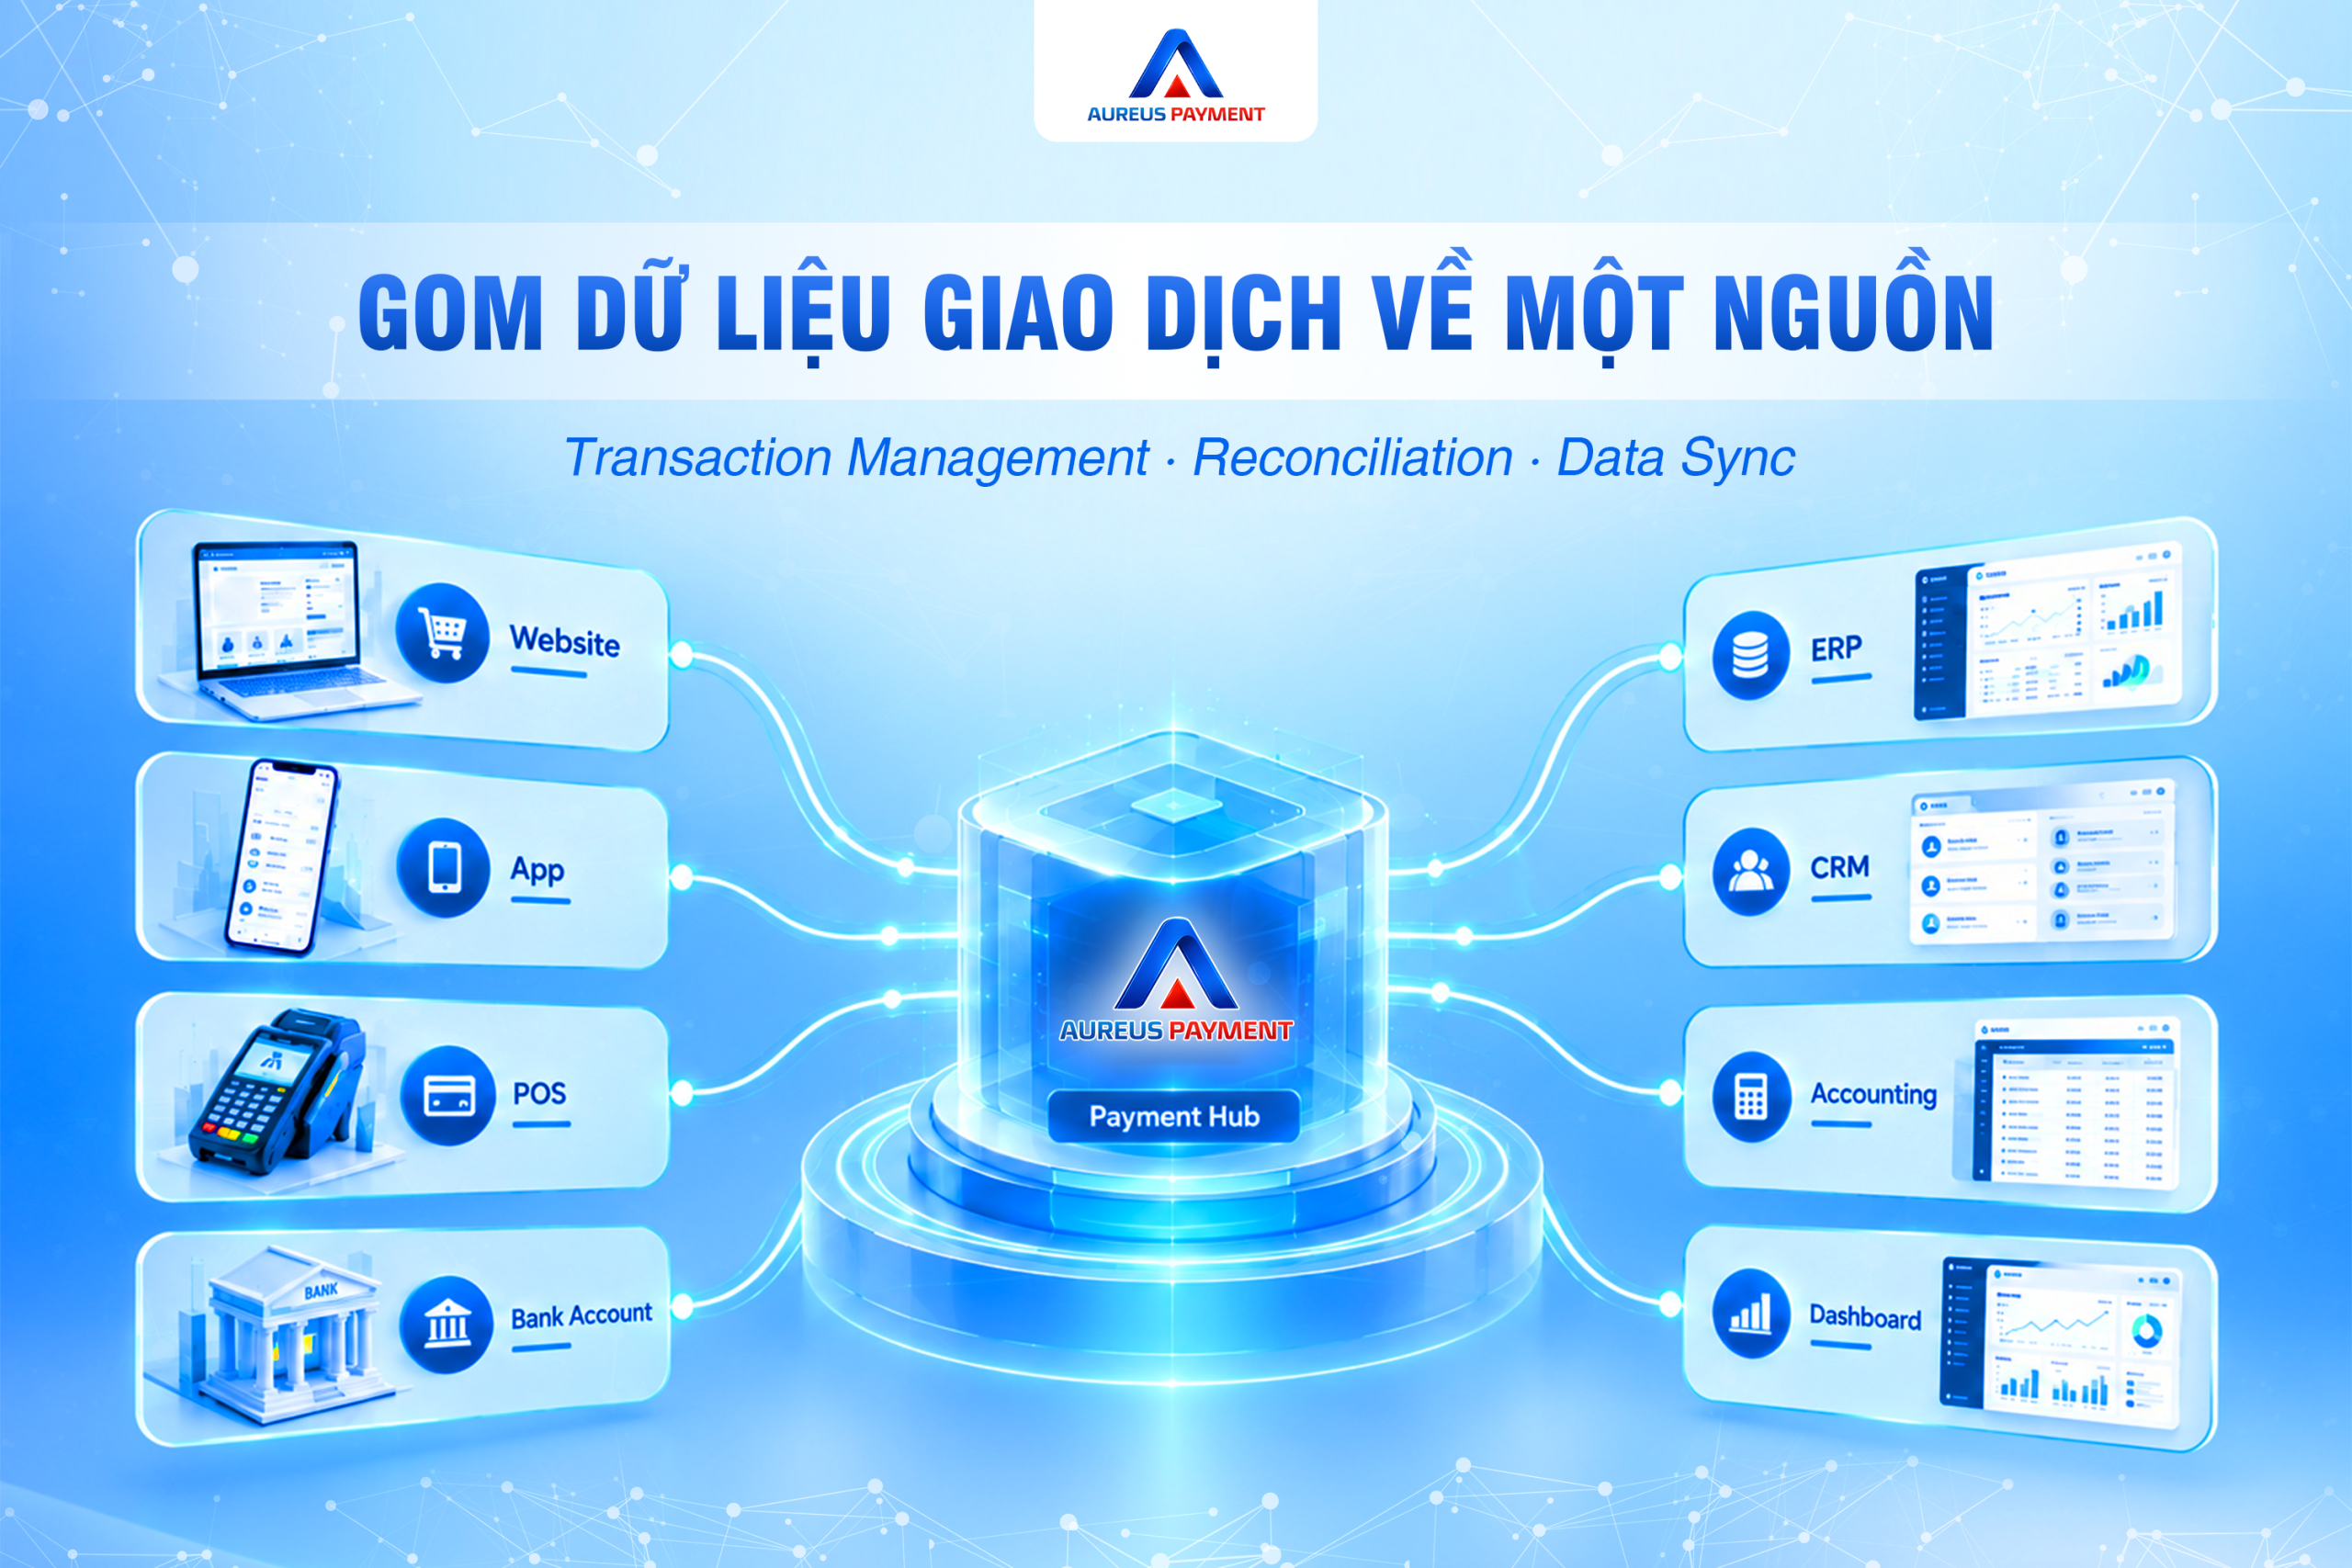
Đối với doanh nghiệp có nhiều điểm bán và nhiều kênh tiếp nhận thanh toán, việc kết nối riêng lẻ từng ngân hàng với từng phần mềm có thể làm tăng chi phí tích hợp và độ phức tạp khi vận hành. Đây là bài toán mà Aureus Payment hướng đến giải quyết thông qua mô hình Payment Hub – nền tảng kết nối và quản lý dữ liệu thanh toán tập trung.
Thay vì chỉ đóng vai trò tiếp nhận thanh toán, Aureus Payment hỗ trợ kết nối các ngân hàng, kênh thanh toán với những hệ thống doanh nghiệp đang sử dụng như phần mềm bán hàng, ERP, CRM, website hoặc ứng dụng. Dữ liệu giao dịch được tiếp nhận, chuẩn hóa và chuyển tiếp theo cấu trúc tích hợp phù hợp, giúp doanh nghiệp có một đầu mối quản lý thông tin thanh toán từ nhiều kênh. Với chuỗi bán lẻ, cách tiếp cận này mang lại một số lợi ích thiết thực:
Tập trung dữ liệu giao dịch từ nhiều điểm bán
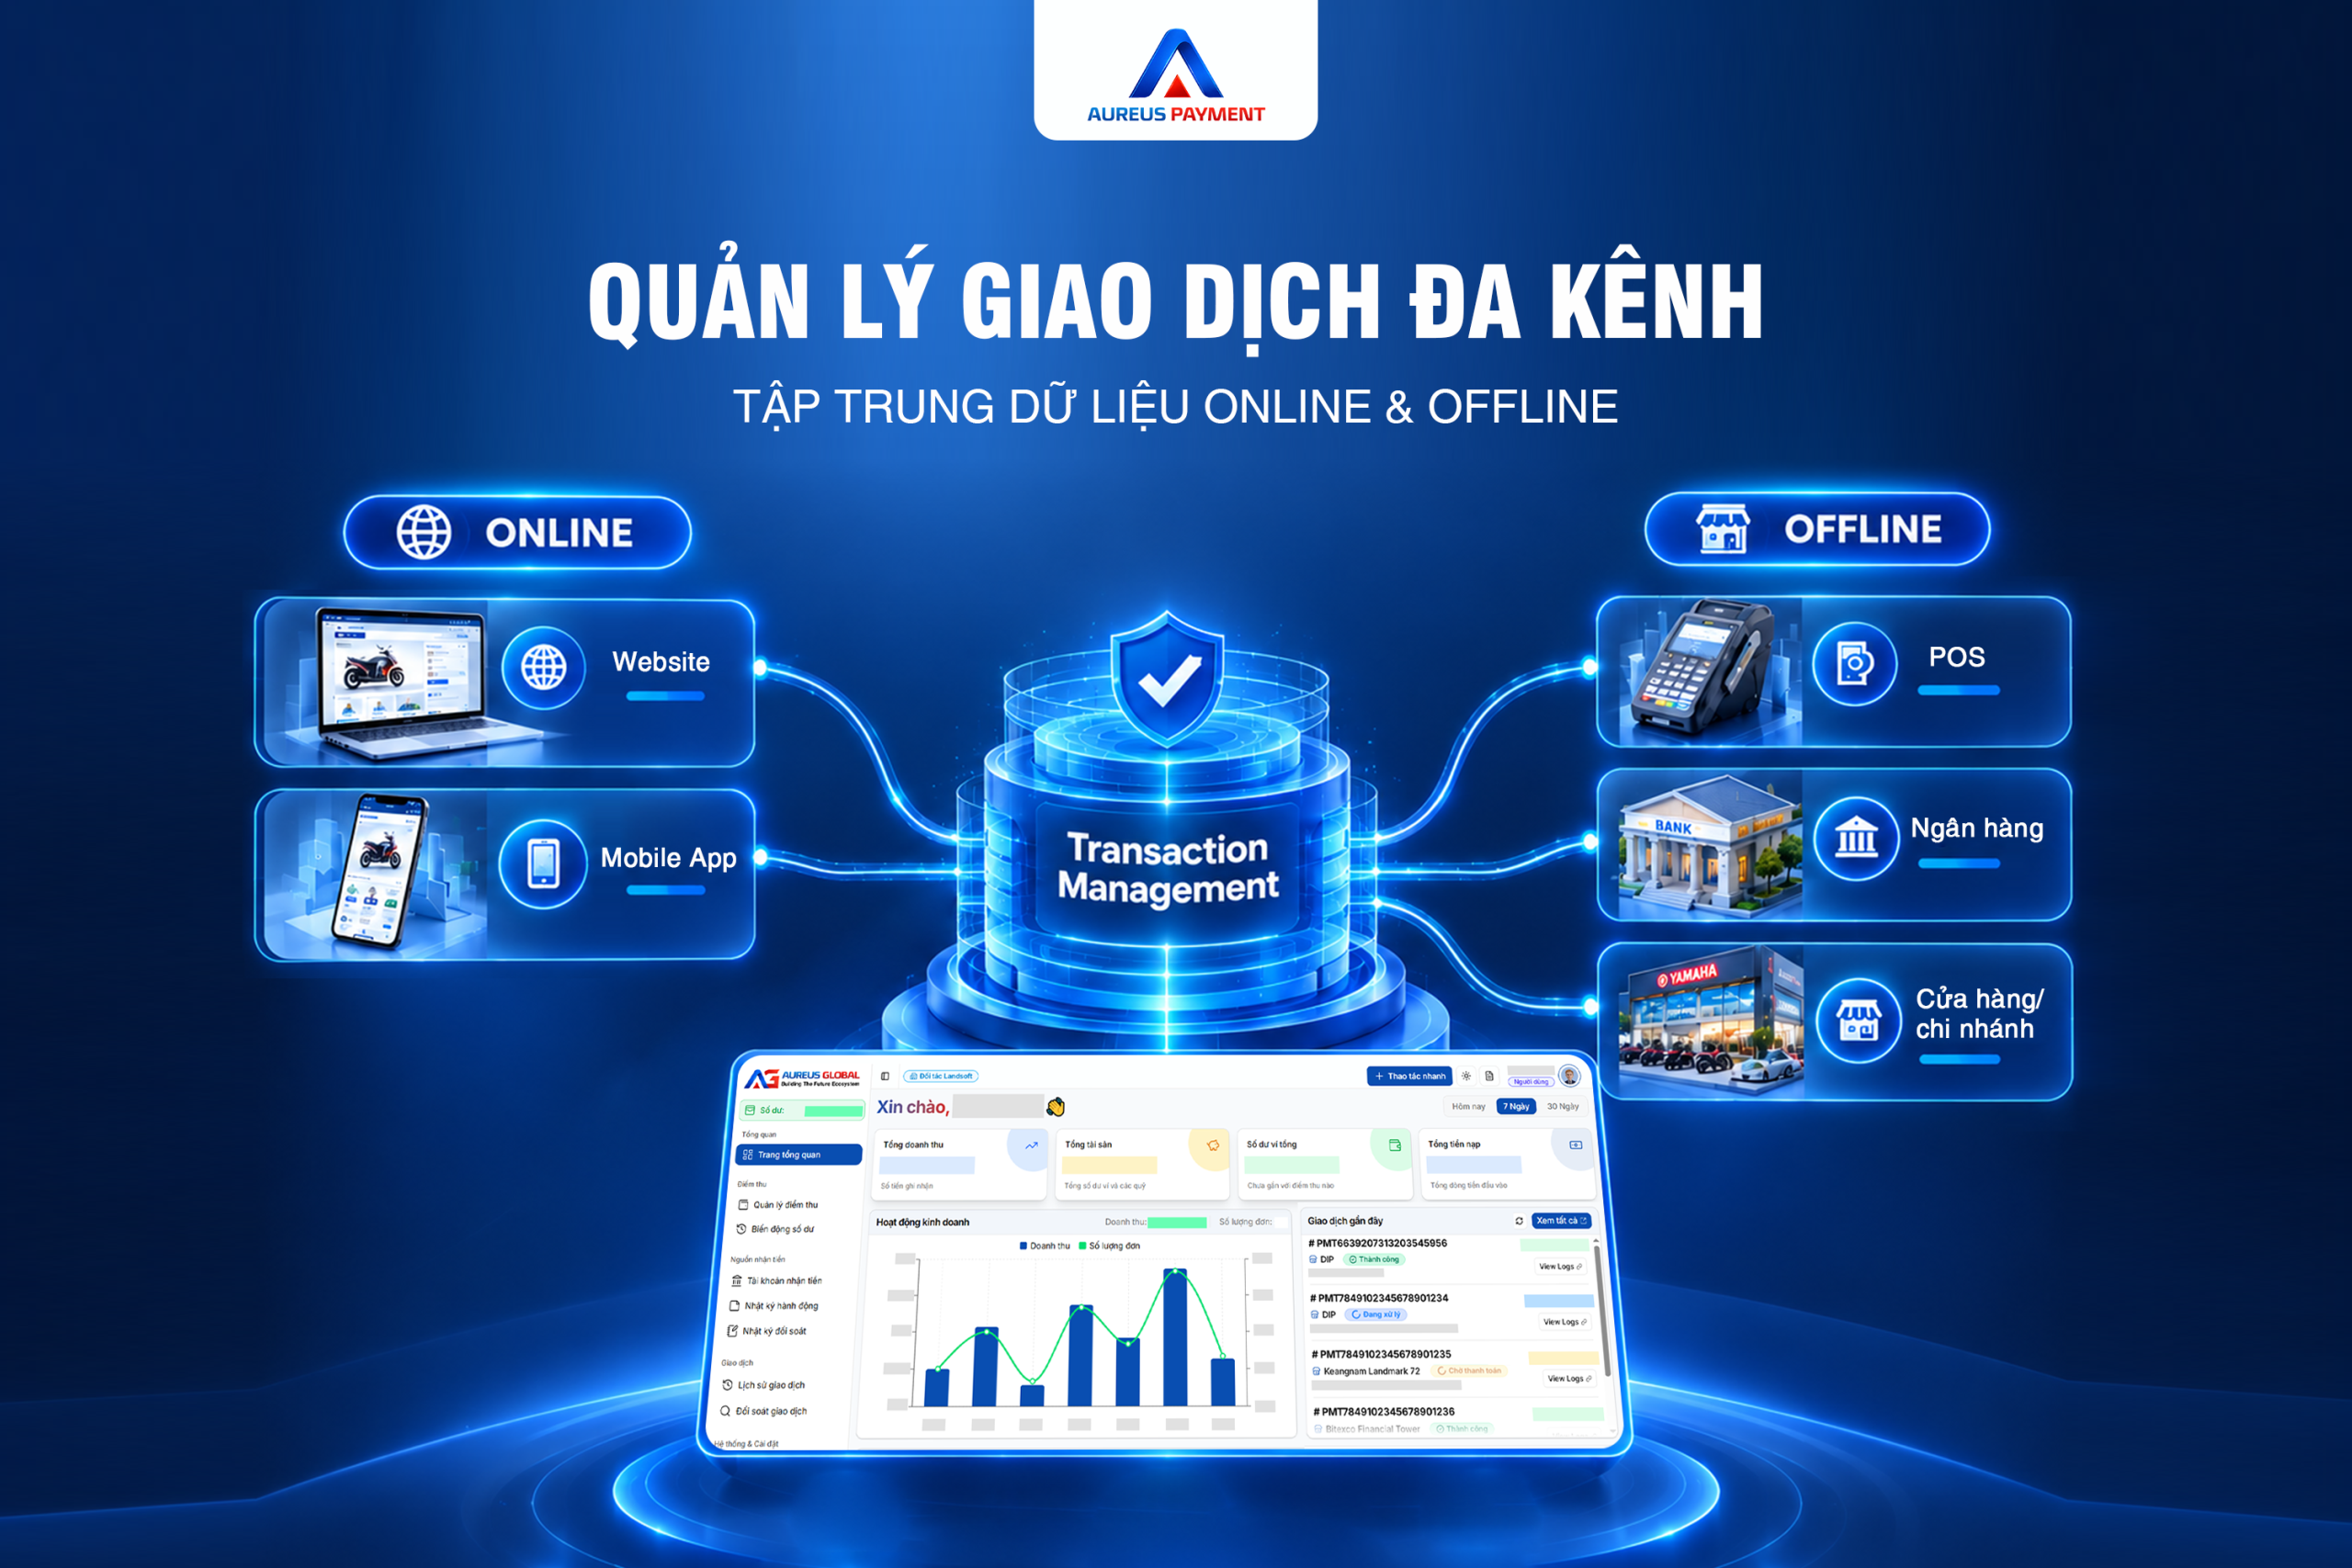
Các khoản thanh toán phát sinh từ cửa hàng trực tiếp và kênh trực tuyến có thể được kết nối về một nền tảng quản lý chung. Doanh nghiệp thuận tiện hơn khi tra cứu giao dịch theo tài khoản, thời gian, đơn hàng hoặc điểm bán, tùy theo dữ liệu được thiết lập trong quá trình tích hợp.
Nhận diện và đối soát giao dịch
Aureus Payment hướng đến việc chuẩn hóa thông tin thanh toán, hỗ trợ đối chiếu dữ liệu giữa giao dịch thực nhận và thông tin đơn hàng. Khi kết hợp với mã tham chiếu hoặc QR động định danh, doanh nghiệp có thêm cơ sở để xác định khoản tiền thuộc giao dịch nào, giảm phụ thuộc vào việc khách hàng tự nhập nội dung chuyển khoản.
Kết nối thanh toán với hệ thống quản lý bán hàng
Thông qua API và phương thức tích hợp phù hợp, dữ liệu thanh toán có thể được chuyển đến phần mềm quản lý để phục vụ cập nhật trạng thái đơn hàng, theo dõi doanh thu và xử lý nghiệp vụ tiếp theo. Nhờ đó, bộ phận bán hàng và kế toán giảm thời gian trao đổi, xác minh thông tin giữa nhiều hệ thống.
Mở rộng dễ dàng khi chuỗi phát triển
Khi doanh nghiệp mở thêm cửa hàng, tài khoản ngân hàng hoặc kênh bán hàng, mô hình Payment Hub giúp giảm nhu cầu xây dựng quá nhiều kết nối riêng lẻ. Doanh nghiệp có thể mở rộng theo từng giai đoạn, dựa trên kiến trúc và phạm vi tích hợp thực tế.
Một điểm đáng chú ý trong mô hình Aureus Payment là định hướng Zero Holding. Tiền thanh toán được chuyển trực tiếp từ khách hàng qua ngân hàng đến tài khoản của doanh nghiệp; Aureus Payment đóng vai trò kết nối và xử lý dữ liệu phục vụ nhận diện, đối soát và đồng bộ. Cách tiếp cận này giúp phân biệt rõ luồng tiền với luồng dữ liệu, đồng thời phù hợp với nhu cầu kiểm soát dòng tiền của doanh nghiệp bán lẻ.
Hiệu quả đồng bộ thực tế sẽ phụ thuộc vào khả năng cung cấp dữ liệu của ngân hàng, kênh thanh toán, phần mềm bán hàng và quy tắc nghiệp vụ được thống nhất khi triển khai.
Khi nào chuỗi bán lẻ nên triển khai hệ thống thanh toán đa kênh?
Doanh nghiệp nên cân nhắc đầu tư khi bắt đầu xuất hiện những dấu hiệu như có nhiều cửa hàng sử dụng các tài khoản ngân hàng khác nhau; doanh thu online và offline phải tổng hợp từ nhiều nguồn; kế toán thường xuyên mất thời gian tìm giao dịch chuyển khoản; hoặc nhân viên phải xác nhận thanh toán thủ công trước khi xử lý đơn hàng.
Đặc biệt, với chuỗi đang mở rộng quy mô, việc thiết lập hạ tầng thanh toán ngay từ sớm sẽ giúp hạn chế tình trạng mỗi cửa hàng vận hành theo một quy trình riêng. Dữ liệu được tổ chức thống nhất cũng tạo nền tảng để doanh nghiệp kiểm soát doanh thu, đánh giá hiệu quả từng kênh và đưa ra quyết định kinh doanh chính xác hơn.
Thanh toán bán lẻ đa kênh không chỉ là việc hỗ trợ khách hàng trả tiền bằng nhiều phương thức, mà còn là khả năng kết nối toàn bộ dữ liệu giao dịch từ lúc phát sinh đến khi được ghi nhận và đối soát. Với mô hình Payment Hub, Aureus Payment giúp doanh nghiệp từng bước kết nối ngân hàng, kênh thanh toán và hệ thống quản lý bán hàng trên một nền tảng tập trung.
Nếu doanh nghiệp đang gặp khó khăn khi đối soát giao dịch giữa cửa hàng và kênh online, hoặc cần xây dựng hạ tầng thanh toán cho chuỗi nhiều điểm bán, hãy tìm hiểu Aureus Payment để đánh giá phương án tích hợp phù hợp với quy trình vận hành hiện tại.