Thanh toán càng nhiều, doanh nghiệp càng cần kiểm soát dòng tiền chặt chẽ. Nhưng trong thực tế, không ít doanh nghiệp vẫn gặp tình trạng tiền đã chuyển nhưng hệ thống chưa cập nhật, giao dịch chưa được đối soát hoặc kế toán phải mất hàng giờ để xác định khoản tiền thuộc về khách hàng và đơn hàng nào.
Vấn đề không hẳn nằm ở việc doanh nghiệp thiếu kênh thanh toán. Điểm nghẽn thường nằm ở dữ liệu giao dịch và cách dòng tiền được kiểm soát.
Zero Holding trong thanh toán là gì? Vì sao doanh nghiệp cần kiểm soát dòng tiền theo thời gian thực?
Đây là lý do mô hình Zero Holding ngày càng được quan tâm trong kiến trúc thanh toán hiện đại. Thay vì để nền tảng thanh toán trực tiếp nắm giữ dòng tiền, mô hình này tập trung vào việc kết nối, xác thực và đồng bộ dữ liệu, giúp doanh nghiệp theo dõi giao dịch theo thời gian thực mà vẫn giữ dòng tiền đi trực tiếp qua hệ thống ngân hàng.
Vậy Zero Holding là gì? Vì sao mô hình này có ý nghĩa với doanh nghiệp đang chuyển đổi số hoạt động thu tiền và quản lý dòng tiền?
Xem thêm: Payment Gateway và Payment Hub khác nhau như thế nào?
Zero Holding là gì?
Zero Holding trong thanh toán có thể hiểu là mô hình trong đó nền tảng thanh toán không trực tiếp nắm giữ tiền của khách hàng hoặc doanh nghiệp, mà đóng vai trò kết nối và xử lý dữ liệu giao dịch giữa ngân hàng, khách hàng và hệ thống nghiệp vụ. Luồng tiền và luồng dữ liệu được tách biệt rõ ràng.
Luồng tiền: Khách hàng → Ngân hàng → Doanh nghiệp.
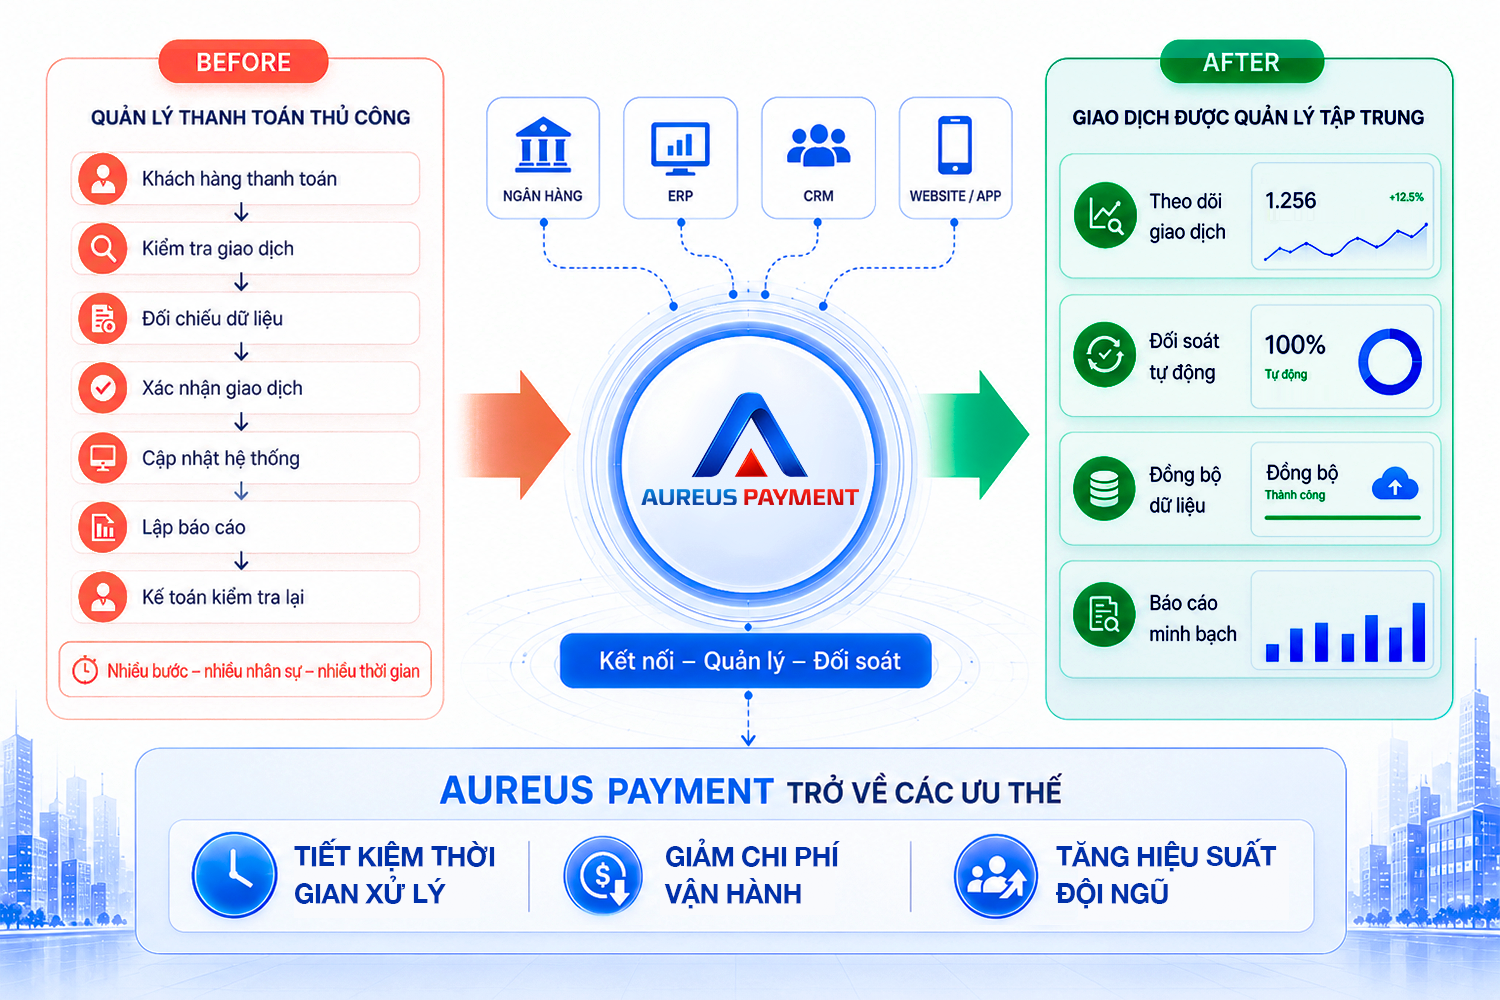
Luồng dữ liệu: Ngân hàng → Payment Hub → ERP/CRM/Website/App/SaaS.
Theo mô hình này, tiền vẫn được chuyển qua hệ thống ngân hàng theo tài khoản nhận tiền của doanh nghiệp. Trong khi đó, dữ liệu về giao dịch được truyền về nền tảng kết nối để xác định, đồng bộ, đối soát và cập nhật vào các hệ thống nghiệp vụ liên quan.
Nói đơn giản, Zero Holding không phải là “giữ tiền để xử lý”, mà là “kết nối dữ liệu để quản lý dòng tiền”. Đây là điểm quan trọng khi doanh nghiệp xây dựng hạ tầng thanh toán hiện đại, đặc biệt với những mô hình có số lượng giao dịch lớn hoặc cần kết nối nhiều hệ thống.
Vì sao Zero Holding trở thành xu hướng trong thanh toán doanh nghiệp?
Trước đây, doanh nghiệp thường quan tâm nhiều đến việc có thể nhận tiền qua những kênh nào. Nhưng khi thanh toán số phát triển, bài toán đã thay đổi.
Khách hàng có thể chuyển khoản qua nhiều ngân hàng, quét QR, thanh toán trên website, app hoặc các nền tảng khác. Doanh nghiệp cũng có thể sử dụng nhiều tài khoản ngân hàng và nhiều phần mềm quản trị.
Tiền vẫn về tài khoản, nhưng dữ liệu phía sau giao dịch có thể bị phân tán. Một khoản tiền chuyển vào ngân hàng chưa chắc ngay lập tức được xác định là của khách hàng nào, thuộc đơn hàng nào hay cần cập nhật vào hệ thống nào.
Nếu doanh nghiệp phải dựa vào sao kê, ảnh chụp chuyển khoản hoặc Excel để kiểm tra, tốc độ xử lý sẽ nhanh chóng trở thành điểm nghẽn. Zero Holding giải quyết bài toán này theo hướng khác: dòng tiền vẫn đi trực tiếp qua ngân hàng, trong khi dữ liệu giao dịch được kết nối và xử lý tập trung.
Xem thêm: API thanh toán là gì? Doanh nghiệp cần gì để tích hợp thanh toán nhanh và an toàn?
Kiểm soát dòng tiền theo thời gian thực quan trọng như thế nào?
Quản lý dòng tiền không chỉ là biết doanh nghiệp đang có bao nhiêu tiền trong tài khoản. Quan trọng hơn là doanh nghiệp phải biết tiền đến từ đâu, thuộc giao dịch nào, trạng thái ra sao và đã được ghi nhận vào hệ thống nghiệp vụ hay chưa.
Ví dụ, một khách hàng thanh toán 100 triệu đồng cho một hợp đồng. Nếu hệ thống chỉ nhận được thông tin sau vài giờ hoặc cuối ngày, bộ phận kinh doanh có thể chưa xác nhận được giao dịch. Kế toán phải kiểm tra lại sao kê. Nhân viên vận hành chưa thể tiếp tục bước tiếp theo.
Khi số lượng giao dịch tăng lên hàng trăm hoặc hàng nghìn giao dịch mỗi ngày, những độ trễ nhỏ sẽ cộng dồn thành một vấn đề lớn. Kiểm soát dòng tiền theo thời gian thực giúp doanh nghiệp rút ngắn khoảng cách giữa thời điểm tiền phát sinh và thời điểm dữ liệu được ghi nhận.
Khi giao dịch được cập nhật nhanh, các bộ phận có thể đưa ra quyết định nhanh hơn. Kế toán biết giao dịch nào cần đối soát. Kinh doanh biết khách hàng đã hoàn tất thanh toán. Bộ phận vận hành biết đơn hàng hoặc dịch vụ có thể chuyển sang bước tiếp theo.
Dòng tiền vì thế không còn là một con số nằm trên sao kê ngân hàng, mà trở thành dữ liệu vận hành có thể khai thác ngay lập tức.
Doanh nghiệp đang gặp vấn đề gì nếu chưa kiểm soát dòng tiền theo thời gian thực?
Một trong những vấn đề phổ biến nhất là độ trễ dữ liệu. Tiền đã vào tài khoản nhưng thông tin chưa được cập nhật trên hệ thống. Nhân viên phải kiểm tra thủ công rồi nhập lại dữ liệu.
Tiếp theo là sai lệch thông tin giao dịch. Khách hàng có thể nhập sai nội dung chuyển khoản, thiếu mã đơn hàng hoặc ghi thông tin không theo quy chuẩn. Khi đó, kế toán phải mất thêm thời gian xác minh.
Vấn đề thứ ba là đối soát thủ công. Khi doanh nghiệp có nhiều tài khoản ngân hàng, nhiều chi nhánh và nhiều hệ thống nghiệp vụ, việc tải sao kê rồi dò từng giao dịch sẽ tiêu tốn rất nhiều nguồn lực.
Đáng lo hơn, những sai lệch nhỏ có thể không được phát hiện ngay. Một giao dịch bị ghi nhận sai. Một khoản thanh toán chưa được gạch nợ. Một đơn hàng chưa cập nhật trạng thái. Một khoản công nợ chưa được đối soát. Tất cả đều có thể tạo ra “điểm mù” trong quản lý dòng tiền.
Zero Holding giúp doanh nghiệp kiểm soát dòng tiền như thế nào?
Giá trị của Zero Holding nằm ở việc phân tách rõ dòng tiền và dòng dữ liệu. Doanh nghiệp không cần đưa tiền qua một nền tảng trung gian chỉ để có thể quản lý giao dịch. Thay vào đó, nền tảng thanh toán kết nối trực tiếp với hệ thống ngân hàng và các hệ thống nghiệp vụ để thu thập, xác thực và đồng bộ dữ liệu.
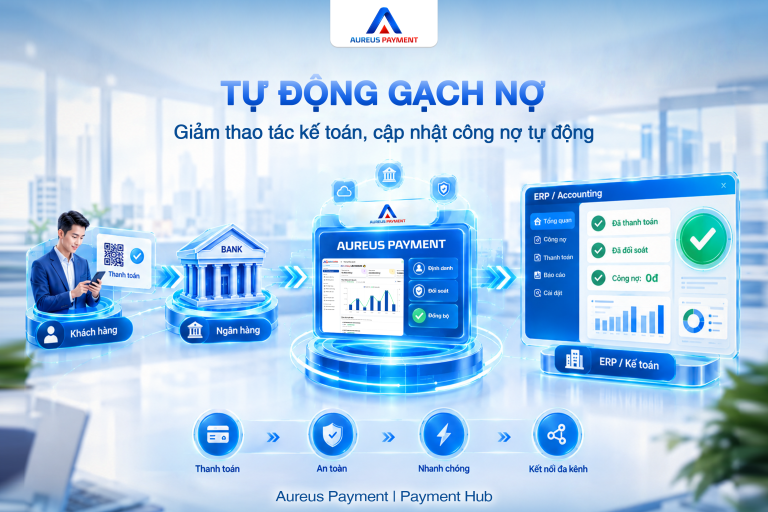
Khi khách hàng thực hiện thanh toán, hệ thống có thể nhận diện giao dịch dựa trên các thông tin định danh phù hợp. Dữ liệu sau đó được truyền đến những hệ thống cần sử dụng như ERP, CRM, website, app hoặc SaaS.
Nhờ đó, doanh nghiệp có thể xây dựng một quy trình khép kín: Phát sinh giao dịch → Xác thực → Ghi nhận → Đối soát → Đồng bộ hệ thống → Theo dõi trên Dashboard.
Thay vì xử lý giao dịch sau khi tiền đã về, doanh nghiệp có thể chủ động quản lý toàn bộ vòng đời dữ liệu thanh toán.
Dynamic QR: Tăng khả năng định danh giao dịch ngay từ đầu
Để kiểm soát dòng tiền tốt, doanh nghiệp không thể chỉ chờ giao dịch phát sinh rồi mới tìm cách xác định khoản tiền thuộc về ai. Thông tin cần được định danh ngay từ điểm bắt đầu. Đây là lý do Dynamic QR trở thành một thành phần quan trọng trong các mô hình thanh toán hiện đại.
Thay vì sử dụng một mã QR cố định cho nhiều giao dịch, QR động có thể được tạo theo từng giao dịch hoặc từng ngữ cảnh thanh toán, gắn với thông tin định danh như khách hàng, đơn hàng, hóa đơn hoặc mã tham chiếu.
Khi khách hàng quét mã và thanh toán, dữ liệu có thêm cơ sở để xác định giao dịch. Điều này giúp giảm tình trạng khách hàng nhập sai nội dung chuyển khoản và tạo điều kiện thuận lợi hơn cho quá trình tự động đối soát. Với doanh nghiệp có lượng giao dịch lớn, việc định danh giao dịch ngay từ đầu có thể tạo ra khác biệt rất lớn trong vận hành.
Từ Zero Holding đến tự động đối soát dòng tiền
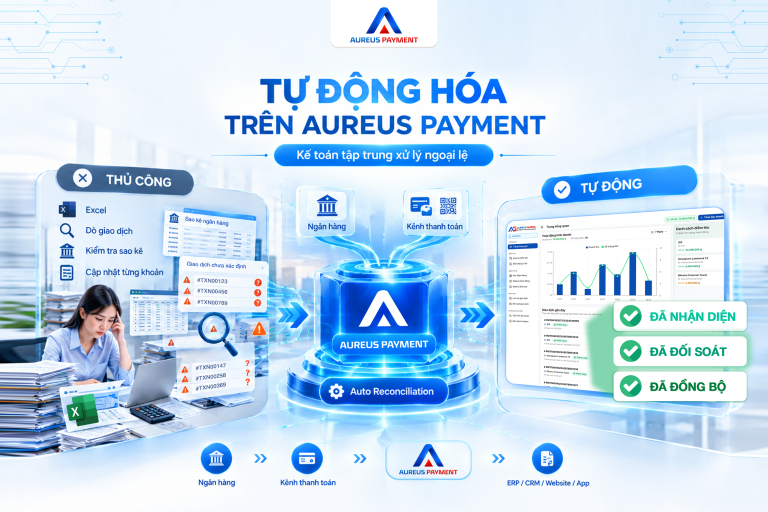
Nếu Zero Holding giúp phân tách luồng tiền và dữ liệu, thì tự động đối soát giúp doanh nghiệp biến dữ liệu đó thành một quy trình vận hành hiệu quả. Thay vì nhân viên phải mở từng sao kê, tìm từng khoản tiền rồi đối chiếu với dữ liệu đơn hàng, hệ thống có thể hỗ trợ nhận diện giao dịch theo các thông tin đã được định danh.
Những giao dịch khớp được xử lý nhanh hơn. Những giao dịch bất thường hoặc chưa đủ dữ liệu có thể được đưa vào nhóm cần kiểm tra. Cách tiếp cận này không chỉ giúp giảm thời gian xử lý mà còn hạn chế sự phụ thuộc vào Excel và thao tác nhập liệu thủ công.
Quan trọng hơn, doanh nghiệp có thể chuyển nhân sự từ công việc “dò giao dịch” sang những công việc mang lại nhiều giá trị hơn cho hoạt động tài chính và vận hành.
Payment Hub – lớp kết nối phía sau dòng tiền
Trong một hệ thống thanh toán hiện đại, ngân hàng chỉ là một phần của bài toán. Dữ liệu giao dịch còn phải đi vào hệ thống quản lý khách hàng, đơn hàng, hợp đồng, công nợ, kế toán và báo cáo.
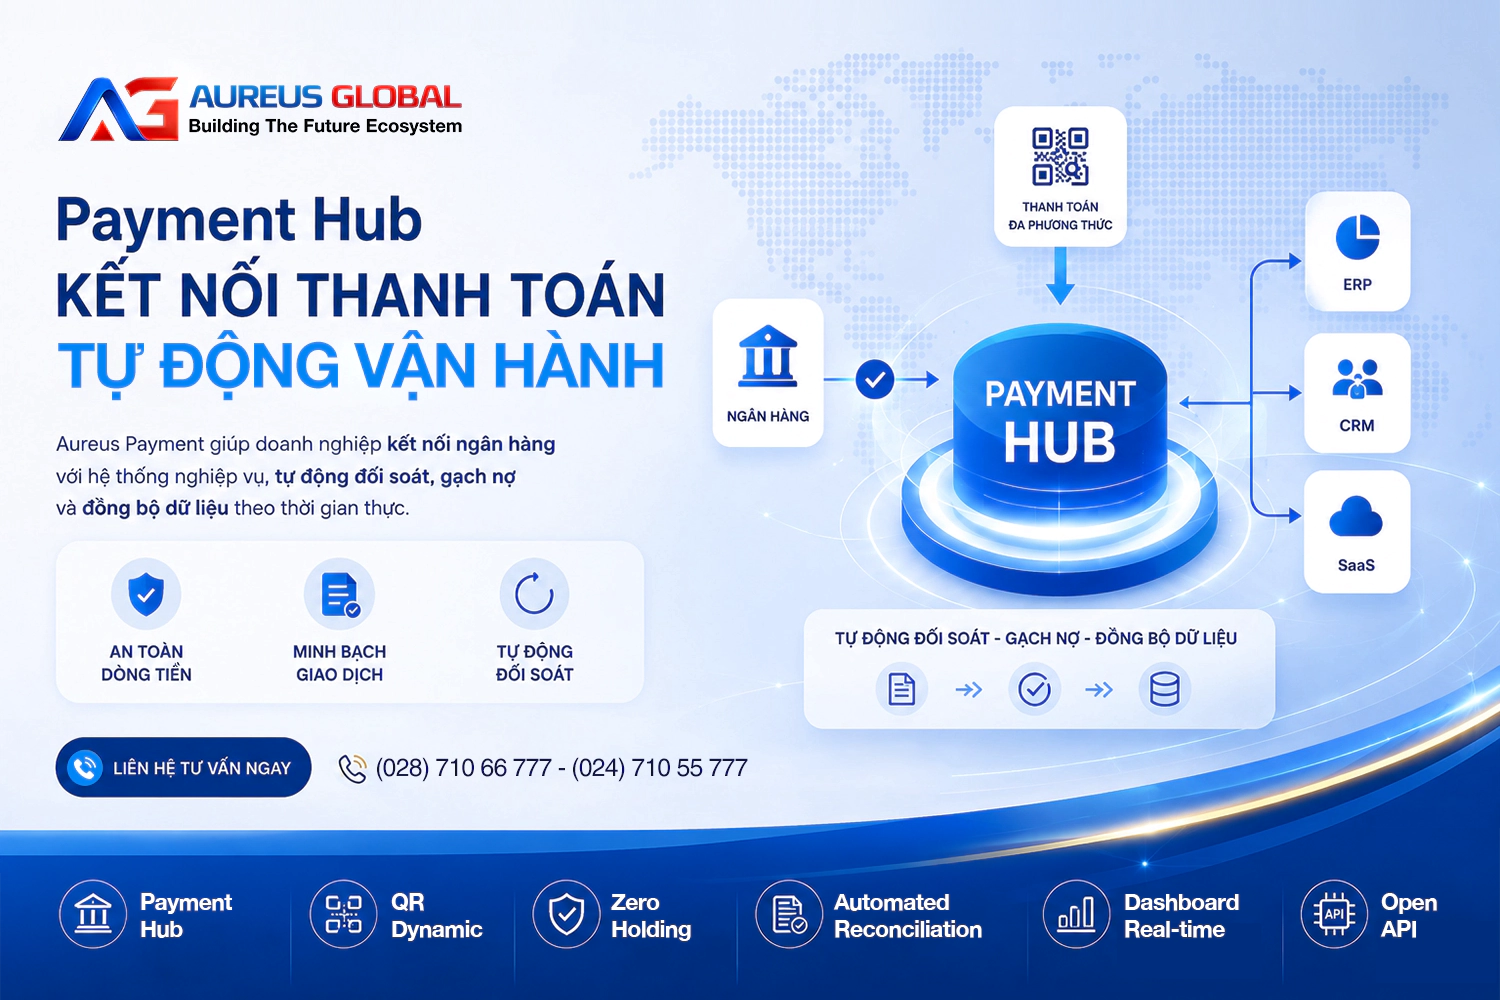
Nếu mỗi hệ thống tự kết nối với ngân hàng, kiến trúc công nghệ sẽ ngày càng phức tạp. Payment Hub giải quyết bài toán này bằng cách tạo ra một lớp kết nối trung tâm. Ngân hàng và các kênh thanh toán được kết nối với Payment Hub. Từ đây, dữ liệu có thể được chuẩn hóa và truyền đến ERP, CRM, Website, App hoặc các nền tảng SaaS.
Doanh nghiệp không chỉ nhận được dữ liệu giao dịch mà còn có thể xây dựng một luồng xử lý thống nhất từ thanh toán đến nghiệp vụ. Đây cũng là nền tảng để mô hình Zero Holding phát huy hiệu quả: tiền đi trực tiếp qua ngân hàng, còn dữ liệu được kết nối và điều phối qua Payment Hub.
Xem thêm: QR Dynamic là gì? Vì sao QR động giúp giảm sai sót khi thu tiền?
Aureus Payment ứng dụng Zero Holding vào quản lý dòng tiền
Đối với doanh nghiệp đang tìm kiếm một nền tảng kết nối thanh toán thay vì chỉ một công cụ xử lý giao dịch, Aureus Payment được định hướng theo mô hình Payment Hub với kiến trúc Zero Holding.
Giải pháp tập trung vào ba bài toán cốt lõi: An toàn dòng tiền – Minh bạch giao dịch – Tự động đối soát.
Aureus Payment kết nối ngân hàng và các kênh thanh toán với hệ thống ERP, CRM, Website, App và SaaS, giúp dữ liệu giao dịch được đồng bộ về đúng hệ thống nghiệp vụ. Doanh nghiệp có thể kết hợp Dynamic QR để định danh giao dịch, cơ chế xác thực để tăng độ tin cậy của dữ liệu và tự động đối soát để giảm các bước xử lý thủ công.
Dashboard Realtime giúp doanh nghiệp có góc nhìn tập trung hơn về trạng thái giao dịch, trong khi API Gateway và Webhook hỗ trợ kết nối linh hoạt với các hệ thống hiện có. Đặc biệt, mô hình Zero Holding giúp doanh nghiệp duy trì nguyên tắc: dòng tiền đi trực tiếp qua ngân hàng, nền tảng tập trung vào kết nối và quản lý dữ liệu thanh toán.
Zero Holding phù hợp với doanh nghiệp nào?
Mô hình này đặc biệt phù hợp với những doanh nghiệp có quy mô giao dịch lớn hoặc hệ sinh thái công nghệ nhiều lớp. Trong bất động sản, doanh nghiệp có thể cần quản lý tiền đặt cọc, thanh toán theo tiến độ, công nợ hợp đồng và nhiều tài khoản nhận tiền.
Trong quản lý tòa nhà, dữ liệu thanh toán có thể liên quan đến phí dịch vụ, điện nước, gửi xe, tiện ích và các khoản thu khác.
Với bán lẻ, thương mại điện tử hoặc SaaS, giao dịch phát sinh liên tục và cần được đồng bộ nhanh với đơn hàng, khách hàng và hệ thống doanh thu. Điểm chung của các mô hình này là càng nhiều giao dịch, giá trị của dữ liệu thời gian thực càng lớn.
Không chỉ nhìn thấy dòng tiền, doanh nghiệp cần nhìn thấy cả dữ liệu phía sau
Một doanh nghiệp hiện đại không thể quản lý dòng tiền chỉ bằng cách chờ sao kê cuối ngày. Khi giao dịch tăng lên, điều doanh nghiệp cần không chỉ là một phương thức nhận tiền nhanh, mà là một hạ tầng giúp dữ liệu thanh toán vận hành xuyên suốt.
Zero Holding mang đến một cách tiếp cận đáng chú ý: không cần giữ tiền để kiểm soát dòng tiền. Thay vào đó, doanh nghiệp kiểm soát bằng dữ liệu, bằng khả năng kết nối và bằng thông tin giao dịch theo thời gian thực.
Khi tiền vẫn đi trực tiếp qua ngân hàng nhưng dữ liệu được định danh, xác thực, đồng bộ và đối soát tự động, doanh nghiệp có thể tiến gần hơn đến một hệ thống tài chính minh bạch và vận hành chủ động.
Aureus Payment hướng đến chính bài toán đó – kết nối ngân hàng, Payment Hub và hệ thống quản trị doanh nghiệp trên một kiến trúc thống nhất. Đăng ký tư vấn Aureus Payment để được phân tích mô hình thu tiền hiện tại, nhu cầu kết nối ngân hàng và hệ thống ERP/CRM/SaaS, từ đó xây dựng phương án thanh toán phù hợp với quy mô doanh nghiệp.